Loi de finances pour 2022

La crise sanitaire nous aura habitués à l’usage intempestif du vocabulaire maritime. La loi de finances pour 2022 nous donne l’occasion de renouveler le genre : en raison du contexte préélectoral, l’ambition du Gouvernement a certainement été d’éviter les vagues et remous qu’aurait provoqué un maelström de mesures fiscales. Si le projet de loi déposé était à l’origine très indigent, la loi de finances s’est néanmoins progressivement enrichie au fil des travaux parlementaires. Il en résulte une loi sans gouvernail et sans cap directeur clair, constituée essentiellement de mesurettes très techniques ou de mises en conformité de notre droit fiscal avec le droit communautaire.

Impôts sur les sociétés

Nouvelle limitation du report en arrière des déficits (« carry back »)

Les bénéfices ayant donné lieu à un impôt payé par l’utilisation d’une réduction d’impôt sont désormais exclus de la base d’imputation du carry-back.

Pour rappel, l’état actuel du droit permet déjà l’imputation des déficits constatés lors de l’exercice n à la fraction du bénéfice réalisé au titre de l’exercice précédent (n-1) ayant donné lieu à un paiement effectif de l’impôt sur les sociétés, excluant ainsi de la base d’imputation les bénéfices distribués, les bénéfices relevant de régimes spécifiques d’imposition des plus-values à long-terme, les bénéfices exonérés en application de régimes fiscaux spécifiques (Zone Franche Urbaine, Zone de Revitalisation Rurale, dispositif des Jeunes Entreprises Innovantes etc.) et les bénéfices ayant donné lieu à un impôt payé par l’utilisation de crédits d’impôt, sans se prononcer sur le cas des réductions d’impôt.

Cette mesure s’applique au report en arrière des déficits constatés au titre des exercices clos à compter du 31 décembre 2021.

Allongement de la durée du statut de jeune entreprise innovante

La durée du statut de jeune entreprise innovante (JEI) qui ouvre notamment droit à une exonération d’impôt sur les sociétés est désormais allongée.

Le statut de JEI s’applique aux PME créées depuis moins de huit ans qui réalisent des dépenses de recherches et de développement représentant au moins 15 % des charges fiscalement déductibles. Une condition relative à la détention de leur capital est également exigée.

Ce statut ouvre droit à une exonération totale des bénéfices réalisés au titre du premier exercice bénéficiaire, suivie d’une exonération à 50 % des bénéfices réalisés au titre de l’exercice bénéficiaire suivant.

La loi de finances étend le statut de JEI aux entreprises créées depuis moins de onze ans.

Les jeunes entreprises universitaires (JEU) bénéficient également de l’allongement prévu par la loi de finances, celles-ci étant soumises à la même condition d’ancienneté que les JEI.

Les JEI peuvent également bénéficier d’une exonération facultative d’impôts locaux (CFE, CVAE et/ou taxe foncière sur les propriétés bâties) pendant sept ans et d’une exonération de charges sociales patronales sur les rémunérations versées aux personnels participant à la recherche. L’allongement de la durée du statut de JEI ne s’applique pas en matière d’impôts locaux et de cotisations sociales.

Cette mesure d’allongement est applicable depuis le 1er janvier 2022.

Possibilité pour les entrepreneurs individuels d’opter pour l’IS

La loi de finances pour 2022 anticipe les conséquences fiscales du nouveau statut unique de l’entrepreneur individuel prévu par le projet de loi en faveur de l’activité professionnelle indépendante. A compter de l’entrée en vigueur de ce statut, l’entrepreneur individuel pourra opter pour l’IS à la suite de son assimilation à une EURL ou à une EARL.

Les entrepreneurs individuels exerçant une activité imposable dans la catégorie des BIC, des BNC ou des BA relevant d’un régime réel d’imposition pourront opter pour leur assimilation au plan fiscal à une EURL (ou à une EARL). Cette option est irrévocable.

L’assimilation à une EURL/EARL vaut pour l’ensemble des dispositions du CGI et de ses annexes. L’entrepreneur individuel sera toutefois dispensé des formalités d’enregistrement en cas d’augmentation de formation, de transformation de société ou d’augmentation de capital.

La liquidation de l’entreprise individuelle assimilée à une EURL/EARL emportera, en outre, les conséquences fiscales de la cessation d’entreprise et l’annulation des droits sociaux.

Le transfert des biens du patrimoine privé au patrimoine professionnel de l’entrepreneur bénéficiera du régime des « biens migrants » permettant de reporter l’imposition des plus-values jusqu’à la cession du bien. Lors de cette cession, l’entrepreneur devra déterminer deux plus-values distinctes :

–       une plus-value professionnelle correspondant à la plus-value acquise par le bien depuis son affectation au patrimoine professionnel jusqu’au jour de sa cession ;

–       une ou plusieurs plus-values privées égales au montant des plus-values acquises par le bien pendant le période d’appartenance au patrimoine privé de l’entrepreneur.

L’option pour l’assimilation à une EURL/EARL entraîne de plein droit option pour l’imposition des bénéfices à l’IS. L’entrepreneur devra donc respecter les obligations comptables nécessaires à l’établissement de l’IS.

Cette option sera révocable jusqu’au cinquième exercice suivant celui au titre duquel elle a été exercée. La renonciation à l’option devra être notifiée à l’administration avant la fin du mois précédant la date limite de versement du premier acompte de l’IS de l’exercice au titre duquel s’applique la renonciation. Les entreprises ayant renoncé à l’option ne pourront plus opter pour l’IS.

En cas d’option pour l’assimilation à une EURL/EARL et assujettissement à l’IS, les dividendes perçus par l’entrepreneur seront soumis aux cotisations et contributions sociales personnelles pour leur fraction excédant 10 % du montant du bénéfice net imposable.

Restitution des retenues à la source sur certains revenus versés à des sociétés étrangères

Il est instauré un nouveau dispositif permettant à certaines sociétés étrangères d’obtenir, sous conditions, la restitution des retenues à la source prévues sur les revenus distribués, certaines rémunérations de prestations artistiques et sur certains revenus non salariaux, à hauteur de la différence entre la retenue à la source versée et celle calculée à partir d’une base nette de charges.

Les retenues à la source susvisées sont en effet calculées sur le montant brut des sommes versées alors que les sociétés françaises qui perçoivent de tels revenus peuvent déduire un certain nombre de charges supportées par ces dernières.

Cette différence de traitement a conduit le Conseil d’Etat à juger non conformes au droit de l’UE les modalités de calcul des retenues à la source.

Les conditions d’application de ce régime de restitution sont les suivantes :

– Le siège de la société bénéficiaire ou de l’établissement stable doit être situé dans un Etat membre de l’UE ou en Islande, Norvège et Liechtenstein.

– Le dispositif de restitution est réservé aux personnes morales ou organismes dont les résultats ne sont pas imposés à l’impôt sur le revenu entre les mains d’un associé.

– Les règles d’imposition dans l’Etat de résidence ne doivent pas permettre aux bénéficiaires d’y imputer la retenue à la source.

S’agissant des retenues à la source sur les rémunérations des prestations artistiques et sur certains revenus non salariaux, qui bénéficient de l’abattement forfaitaire de 10%, la restitution est limitée à la différence entre la retenue à la source calculée après déduction forfaitaire des charges et celle déterminée à partir des charges réelles.

La société peut demander la restitution de la différence entre la retenue à la source versée et la retenue à la source déterminée à partir d’une base nette des charges d’acquisition et de conservation directement rattachées aux produits et sommes.

La restitution est subordonnée à une demande qui doit être déposée auprès du SIE des non-résidents dans les conditions de droit commun d’une réclamation contentieuse, soit au plus tard le 31 décembre de la deuxième année suivant celle du versement de l’impôt.

Le dispositif est applicable aux retenues à la source dont le fait générateur intervient à compter du 1er janvier 2022.

Aménagement du régime de restitution des retenues à la source aux entreprises déficitaires

Le dispositif de restitution temporaire de retenue à la source aux entreprises déficitaires est aménagé sur les points suivants :

– Il allonge le délai dont dispose la société non-résidente éligible pour demander la restitution ainsi que celui prévu pour déposer les états de suivi, en le fixant par référence à celui prévu pour les réclamations contentieuses, soit le 31 décembre de la deuxième année suivant celle du versement de l’impôt;

– Il précise, dans l’hypothèse où la société redevient bénéficiaire, l’ordre dans lequel les impositions reportées deviennent exigible. Lorsque les impositions mises en report portant sur des exercices distincts, la déchéance du report s’applique en priorité aux impositions les plus anciennes.

Pour rappel, ce régime permet aux sociétés étrangères déficitaires de demander, sous certaines conditions, la restitution des retenues à la source et prélèvements à la source. L’imposition est placée en report d’imposition jusqu’à la survenance d’un événement y mettant fin, notamment lorsque la société redevient bénéficiaire.

Les aménagements apportés au dispositif s’appliquent aux retenues à la source dont le fait générateur intervient à compter du 1er janvier 2022.

Amortissement temporaire des fonds commerciaux

A titre temporaire, les entreprises sont désormais autorisées à déduire de leur résultat imposable l’amortissement constaté en comptabilité au titre des fonds commerciaux acquis entre le 1er janvier 2022 et le 31 décembre 2025.

En comptabilité, les fonds commerciaux acquis sont amortis dès lors qu’ils ont une durée d’utilisation limitée. Les dotations aux amortissements des fonds commerciaux pratiquées en comptabilité ne sont pas déductibles au niveau fiscal et doivent faire l’objet d’une réintégration extra-comptable.

Ce dispositif temporaire permet d’aligner la fiscalité sur la comptabilité, sous certaines conditions.

La mesure s’applique aux entreprises titulaires de BIC ou de BA soumises au plan comptable général. Cette faculté temporaire d’amortissement fiscal concerne tous les fonds commerciaux acquis, à l’exclusion des fonds créés. La notion d’acquisition devrait s’entendre au sens large, englobant à la fois les acquisitions à titre onéreux et les apports.

Plus-values professionnelles

Assouplissements en matière de transmission d’entreprise

La loi de finances pour 2022 procède à un triple aménagement des dispositifs d’exonération des plus-values professionnelles dégagées à l’occasion d’un départ à la retraite (article 151 septies A du CGI) ou de la transmission d’une entreprise individuelle ou d’une branche complète d’activité (article 238 quindecies du CGI), conformément aux engagements du « plan indépendant » présenté par le Gouvernement le 16 septembre dernier.

Elle élargit dans un premier temps les conditions d’application de ces deux dispositifs en autorisant la cession d’une activité qui fait l’objet d’un contrat de location-gérance à une personne autre que le locataire-gérant, sous réserve que cette cession porte sur l’intégralité des éléments concourant à l’exploitation de l’activité qui a fait l’objet du contrat de location-gérance.

Dans un deuxième temps, elle réhausse les plafonds du dispositif d’exonération prévu à l’article 238 quindecies du CGI à hauteur de 500.000 euros pour une exonération totale (au lieu de 300.000 euros) et de 1.000.000 d’euros pour une exonération partielle (au lieu de 500.000 euros), et actualise la définition des valeurs à retenir pour l’appréciation des seuils. En cas de transmission par une société soumise à l’impôt sur les sociétés répondant à la définition des PME, le bénéfice de l’exonération sera soumis au plafond d’aides dites « de minimis ».

Ces mesures s’appliquent à l’imposition des plus-values réalisées au titre de l’année 2021 et des années suivantes pour les entreprises relevant de l’impôt sur le revenu et au titre des exercices clos à compter du 31 décembre 2021 pour les contribuables relevant de l’impôt sur les sociétés.

Enfin, le délai entre le départ à la retraite et la cession de l’activité est allongé de manière temporaire de 24 à 36 mois. Cette mesure s’applique aux entrepreneurs individuels ou associés de sociétés de personnes ayant fait valoir leurs droits à la retraite entre le 1er janvier 2019 et le 31 décembre 2021, sous réserve qu’ils aient cessé toute fonction dans l’entreprise. Le même allongement de délai est prévu pour l’abattement fixe sur les gains de cession de titres par un dirigeant de PME soumise à l’impôt sur les sociétés partant à la retraite (article 150-0 D ter du CGI).

Crédits d’impôt des entreprises

Crédit d’impôt recherche : instauration d’un crédit d’impôt en faveur de la recherche collaborative

Il est instauré un « crédit d’impôt pour la recherche collaborative » calculé sur les dépenses facturées par des organismes de recherche et de diffusion des connaissances (« ORDC ») dans le cadre de contrats de collaboration conclus entre le 1er janvier 2022 et le 31 décembre 2025.

Ce dispositif vise les contrats de collaboration qui ont pour objet le portage commun, par une entreprise et un ou plusieurs organismes de recherche, de projets de recherche. Ils reposent sur un partage des risques et des résultats liés au projet et se distinguent de la sous-traitance classique en ce qu’ils établissent un partage des coûts, mais ne donnent pas lieu à la facturation, par les organismes de recherche, d’une marge commerciale, dès lors que les résultats mêmes du projet bénéficient à toutes les parties prenantes.

Ce nouveau crédit d’impôt est fixé à un taux de 40 % des sommes facturées par les ORDC (relevé à 50 % pour les PME européennes) agréés par le ministre chargé de la recherche, pour la réalisation des opérations de recherche prévues dans le contrat de collaboration, prise en compte dans la limite d’un plafond global de 6 millions d’euros par an.

Le contrat de collaboration doit être conclu avant l’engagement des travaux de recherche menés en collaboration et remplir certaines conditions. Il doit notamment prévoir la facturation des dépenses de recherche par les organismes au coût de revient, définir les modalités de répartition des travaux de recherche entre l’organisme et l’entreprise en respectant certaines conditions, et permettre aux organismes de publier les résultats de leur propre recherche.

Le bénéfice du crédit d’impôt est, en outre, subordonné à l’absence de lien de dépendance entre l’organisme de recherche et les entreprises.

A travers ce dispositif le législateur entend compenser la suppression, à compter du 1er janvier 2022, du dispositif de doublement des dépenses sous-traitées à des organismes publics ou assimilés pour le calcul du crédit d’impôt recherche.

Crédit d’impôt innovation en faveur des PME : prorogation et mise en conformité avec le droit de l’Union européenne

Le crédit d’impôt en faveur des dépenses d’innovation (CGI art. 244 quater B, II-k-3°), qui s’appliquera aux dépenses d’innovation exposées par les PME jusqu’au 31 décembre 2024, est désormais prorogé de deux ans.

Le dispositif est par ailleurs mis en conformité avec le droit européen par la suppression de la prise en compte forfaitaire des dépenses de fonctionnement concernant les dépenses exposées à compter du 1er janvier 2023.

Pour rappel, cette prise en compte forfaitaire correspondait à 75 % des amortissements des immobilisations éligibles et 43 % des dépenses de personnel directement et exclusivement affectées à la réalisation des opérations concernées. En contrepartie, et à compter de la même date, le taux de droit commun du crédit d’impôt est relevé de 20 % à 30 % et le taux majoré applicable dans les exploitations outre-mer passe de 40 % à 60 %.

Les dépenses de fonctionnement ne constitueront donc plus une composante de l’assiette du crédit d’impôt innovation, mais resteront prises en compte pour le crédit d’impôt recherche (CGI art. 244 quater B, II-c).

Taxe sur la valeur ajoutée

Livraisons de biens : exigibilité de la TVA à l’encaissement des acomptes

La TVA sera désormais immédiatement exigible pour les acomptes encaissés préalablement à la livraison de biens.


Cette mesure tire les conséquences d’un arrêt de la Cour administrative de Nantes en date du 28 mai 2021 jugeant les dispositions du Code général des impôts incompatibles avec les objectifs fixés par l’article 65 de la directive TVA. En effet, aucun mécanisme alternatif d’exigibilité à l’encaissement d’acomptes pour les livraisons de biens n’est prévu par le droit français. Or, l’article 65 de la directive TVA dispose qu’en cas de versements d’acomptes avant la réalisation de la livraison de biens, la TVA devient exigible au moment de l’encaissement, à hauteur du montant effectivement encaissé.

En pratique, l’adaptation des progiciels de gestion intégrés (ERP) et les coûts induits pour les entreprises devraient être un enjeu majeur de cette mise en conformité.

Il convient de rappeler que le droit à déduction prend naissance lorsque la taxe d’amont afférente à l’opération devient exigible chez le redevable de cette taxe. La présente mesure permettra ainsi aux entreprises de déduire plus tôt la TVA sur leurs achats et d’éviter de supporter une charge de trésorerie. Cela conduit corrélativement à acquitter la TVA sur les ventes plus tôt en l’indiquant sur les factures d’acomptes. Par ailleurs, cette mesure est susceptible de générer un frottement de trésorerie pour les redevables dont la clientèle est principalement non récupératrice.

Cette mesure est applicable aux acomptes encaissés à compter du 1er janvier 2023. Jusqu’au 31 décembre 2022, le fait générateur et l’exigibilité de la TVA afférente à une livraison de biens n’interviendront qu’au moment de la réalisation de cette opération.

Impôt sur le revenu

Indexation sur l’inflation du barème de l’impôt sur le revenu pour les revenus 2021

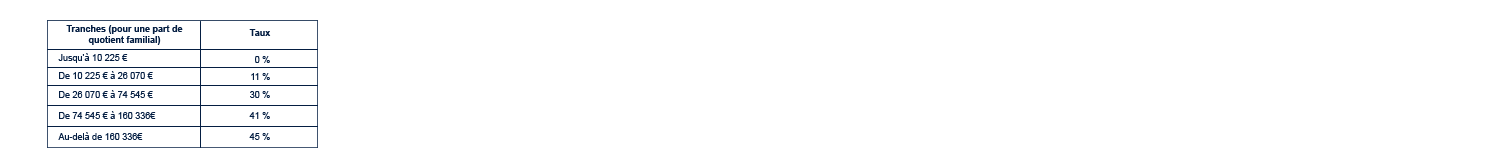
La loi de finances pour 2022 prévoit la revalorisation des limites des tranches du barème de l’impôt sur le revenu ainsi que certains seuils et limites qui lui sont associés à hauteur de la hausse moyenne des prix à la consommation attendu pour 2021, soit 1,40%.

Le barème d’imposition des revenus de 2021 sera donc le suivant :
Gains de cession d’actifs numériques effectués à titre professionnel – Imposition dans la catégorie des BNC (art.70)

La loi de finances pour 2022 prévoit l’imposition des gains de cession d’actifs numériques effectués à titre professionnel dans la catégorie des BNC (et non plus dans la catégorie des BIC).

La distinction entre activités professionnelles et activités occasionnelles se fonde désormais sur les conditions de leur réalisation et non sur leur caractère habituel. Il en résulte que la fréquence des opérations, de même que le montant des plus-values réalisées ne seront plus de nature à qualifier des opérations de « professionnelles ».

Les critères permettant de qualifier de « professionnel » l’exercice d’une activité d’achat et de ventes d’actifs numériques sont alignés sur ceux prévus pour les opérations de bourse.

Ainsi, seraient considérées comme exercées à titre professionnel les opérations bénéficiant de frais de transaction préférentiels en contrepartie d’un engagement d’échanger un certain volume d’actifs numériques par mois ou les opérations qui recourent à des outils professionnels ou à des pratiques de trading complexes.

Gains de cession d’actifs numériques à titre non professionnel – Option pour le barème progressif de l’IR (art. 79)

Les plus-values de cession d’actifs numériques réalisées dans un cadre non professionnel, taxées en principe au taux forfaitaire de 12,8% auquel s’ajoutent les prélèvements sociaux de 17,2% soit une imposition au taux global de 30%, peuvent, sur option expresse et irrévocable, être soumises au barème progressif de l’impôt sur le revenu.

L’option est globale et porte sur le total des plus-values de cession d’actifs numériques réalisées par le foyer fiscal. Elle est exercée chaque année lors du dépôt dans les délais légaux de la déclaration de revenu.

Ces mesures (artciles 70 et 79) sont applicables aux cessions d’actifs numériques réalisées à compter du 1er janvier 2023.

L’option pour l’imposition selon le barème progressif des gains de cessions d’actifs numériques à titre non professionnel pourra donc être exercée pour la première fois en 2024 pour l’imposition des revenus de 2023.

Contrôle et contentieux fiscal

Présomption de détention de 10 % des entités constituées en trusts pour l’imposition des revenus provenant d’Etats à régime fiscal privilégié

Pour rappel, aux termes de l’article 123 bis du CGI, toute personne physique détenant directement ou indirectement, au moins 10 % des actions, parts, droits financiers ou droits de vote d’une entité juridique établie ou constituée hors de France, peut se voir imposée à l’impôt sur le revenu, et au titre des revenus de ladite entité dès lors que :

– (1) l’entité est soumise à un régime fiscal privilégié ;  

– (2) son patrimoine est essentiellement composé d’actifs financiers et monétaires ;  

– (3) l’existence de cette entité s’inscrit dans un montage artificiel ou répond à un objet et produit un effet principalement fiscal.

A compter du 1er janvier 2022, toute personne physique se trouvant dans le champ des dispositions de l’article 123 bis du CGI sera réputée satisfaire la condition de 10 % dès lors que l’organisme est un trust au sens des dispositions de l’article 792-0 bis du CGI.

En effet, il ressort des travaux parlementaires que le législateur a entendu faciliter les opérations de contrôle de l’Administration fiscale en arguant de ce « qu’il est inhérent aux trusts de rendre difficile l’identification de la personne qui détient le contrôle des biens ou droits, sous le contrôle d’un administrateur ».

La possibilité est ouverte au contribuable de rapporter la preuve contraire, c’est-à-dire que le seuil de détention de 10 % n’est pas atteint.


Il est précisé que cette preuve n’est pas établie du seul fait que le trust soit irrévocable et administré discrétionnairement.

Dissimulation d’avoirs à l’étranger : application de la sanction de non-imputation des rehaussements de droits sur les avantages fiscaux en matière d’impôt sur le revenu et d’impôt sur la fortune immobilière

Pour rappel, les dispositions de l’article 1731 bis du CGI disposent que pour établir l’impôt sur le revenu, les déficits catégoriels (art. 156 du même code) et les réductions d’impôts ne peuvent s’imputer sur les rehaussements et droits donnant lieu à l’application de certaines pénalités (par exemple, celle de 80 % pour activité occulte – art. 1728 1. c. du même code).

Les dispositions de l’article 1731 bis du CGI trouveront désormais à s’appliquer également dans le cas où la pénalité mise en œuvre par l’Administration est celle de l’article 1729-0 A (i.e. 80 % lorsque les avoirs détenus à l’étranger visés par l’article 1649 A n’ont pas été déclarés).

Cette disposition s’applique, pour ce qui est de l’impôt sur le revenu, aux revenus déclarés au titre de l’année 2021, et pour ce qui est de l’impôt sur la fortune immobilière, à compter de l’année 2022.

Télécharger la version imprimable

Respect des droits des personnes, sécurité des données et cookies : Facebook, Google et Free Mobile sanctionnés par la CNIL pour manquement à ces obligations

Poursuivant sa stratégie de mise en conformité des acteurs avec la réglementation en matière de données à caractère personnel et les règles sur l’utilisation des cookies, la Commission nationale de l’Informatique et des Libertés (CNIL) a récemment condamné les sociétés Free Mobile, Google et Facebook au paiement de lourdes amendes.

Ainsi, le 28 décembre 2021, la formation restreinte de la CNIL a condamné la société Free Mobile au paiement d’une amende de 300 000 euros après avoir relevé les quatre manquements suivants aux dispositions du Règlement Général sur la Protection des Données (RGPD) :

• Manquement à l’obligation de respecter le droit d’opposition des personnes concernées, puisque la société n’a pas pris en compte les demandes visant à l’arrêt des messages de prospection commerciale ;

• Manquement à l’obligation de respecter le droit d’accès des personnes, puisque la société n’a pas donné suite aux demandes d’accès dans les délais requis ;

• Manquement à la protection des données dès la conception, puisque la société a continué d’envoyer des factures concernant des lignes dont l’abonnement était pourtant résilié ;

• Manquement à l’obligation de sécurité des données à caractère personnel, puisque la société transmettait les mots de passe des utilisateurs lors de leur souscription sans protection.

Trois jours plus tard, le 31 décembre 2021, la formation restreinte de la CNIL a sanctionné les sociétés Google LLC et Google Ireland Limited de deux amendes d’un montant total inédit de 150 millions d’euros, et a prononcé une amende 60 millions d’euros à l’encontre de Facebook Ireland Limited., sous astreinte de 100 000 euros par jour de retard.

En effet, la CNIL a constaté que les sites web facebook.com, google.fr et youtube.com proposaient un bouton permettant d’accepter immédiatement les cookies, sans proposer de solution équivalente pour permettre à l’internaute de refuser ces derniers aussi facilement. Elle a ainsi considéré que ces agissements portaient atteinte à la liberté du consentement des internautes et violaient les dispositions de la Loi Informatique et Libertés.

Les sociétés Google LLC et Google Ireland Limited ont déjà fait l’objet d’une condamnation le 7 décembre 2020 représentant un total de 100 millions d’euros pour non-respect de l’obligation d’information préalable et satisfaisante concernant les cookies. Outre un recours en référé sollicitant la suspension de l’injonction finalement clôturée par la CNIL le 30 avril 2021, les sociétés Google LLC et Google Ireland Limited ont également formé un recours de plein contentieux devant le Conseil d’Etat à l’encontre de la délibération. Bien que cette sanction prononcée en décembre 2020 ne soit toujours pas définitive, la formation restreinte de la CNIL justifie en partie le montant particulièrement élevé des nouvelles sanctions prononcées à l’égard des sociétés Google LLC et Google Ireland Limited par le fait que la CNIL avait déjà attiré l’attention de ces deux sociétés sur les modalités de refus des cookies, en sus du nombre « extrêmement important à l’échelle de la population française » des personnes concernées par les traitements en cause.

Ces condamnations, dont le quantum est évalué librement par la CNIL en l’absence de lignes directrices sur le calcul des amendes, font donc peser sur les acteurs un risque financier imprévisible ne pouvant toutefois excéder 10 millions d’euros / 20 millions d’euros ou 2 % / 4% du chiffre d’affaires annuel mondial total de l’exercice précédent, en fonction de la nature du manquement.

Il apparaît donc essentiel pour les acteurs, quelle que soit leur taille, de se mettre en conformité avec la réglementation.

Corinne Thiérache, Associée, et Alice Marie, Avocat des Départements Protection des données personnelles, Droit des technologies et du numérique.

Avec le concours de Charlotte Guevelou, Elève-avocat.

Traitement fiscal d’un apport à prix majoré

Pour le Conseil d’Etat une valeur d’apport délibérément majorée ne traduit pas nécessairement un appauvrissement de la société bénéficiaire au profit de l’apporteur, qui serait alors taxable en tant que distribution occulte.

Le Conseil d’Etat a déjà jugé dans l’arrêt Cérès (CE, 9 mai 2018, n°387071, Sté Cérès) qu’un apport dont la valeur a été volontairement minorée dissimule une libéralité consentie par l’apporteur à la société bénéficiaire, permettant ainsi à l’administration fiscale de taxer cette dernière à hauteur de la différence entre la valeur vénale et la valeur d’apport des actifs apportés.

La question s’est alors posée de savoir si ce même raisonnement pouvait être transposé à l’apport à une société d’un actif pour une valeur majorée.

Dans un récent arrêt (CE, 20 octobre 2021, n°445685), le Conseil d’Etat se refuse à faire application de ce raisonnement et juge que « la seule circonstance qu’une société bénéficie d’un apport pour une valeur délibérément majorée ne saurait, par elle-même, traduire l’existence d’un appauvrissement de la société bénéficiaire de l’apport au profit de l’apporteur », de sorte que l’administration fiscale ne peut automatiquement imposer ce dernier à raison d’une distribution occulte sur le fondement de l’article 111 c. du CGI.

Dans cette affaire un contribuable a apporté à une société l’usufruit temporaire des parts d’une société pour une valeur fixée à environ 3 m€.

L’Administration a remis en cause cette valorisation, estimant que la valeur de l’usufruit temporaire était près de cinq fois inférieure. Elle a en conséquence considéré que la différence devait être regardée comme un avantage occulte imposable consenti par la société bénéficiaire de l’apport à l’apporteur.

La CAA de Lyon a confirmé le redressement. Le Conseil d’Etat censure cette décision et propose une approche économique des apports à prix majoré.

La lecture des conclusions du Rapporteur Public apporte un éclairage bienvenu à cette décision puisque ce dernier analyse les conséquences d’un apport à prix majoré pour chacune des parties.

Du côté de l’apporteur, l’enrichissement est ainsi inexistant dans le cas d’un apport réalisé à une société unipersonnelle puisque « les biens apportés se retrouvent à l’actif de la société bénéficiaire et l’apporteur ne reçoit en contrepartie que des titres lui ouvrant des droits qui par construction ne portent que sur ce dont la société bénéficiaire dispose ». Il n’en est en revanche pas de même lorsque la société bénéficiaire des apports a d’autres associés, puisque l’apport surévalué confère à l’apporteur une quote-part de droit sur l’actif social surévaluée et une dilution à due proportion des droits des autres associés.

Du côté de la société bénéficiaire, l’apport surévalué ne génère pas un appauvrissement en ce que cette remise de titres à l’apporteur ne lui coûte rien.

L’appauvrissement est alors plutôt à rechercher du côté des associés dilués qui s’ils ont délibérément ratifié l’acte d’apport pour une valeur majorée, peuvent avoir consenti une libéralité imposable comme une donation indirecte.

En l’espèce cette question ne trouvait pas à s’appliquer, puisque la société bénéficiaire ne comptait que deux associés mariés soumis à une imposition commune.

Cette décision écarte le risque de requalification d’un apport à prix majoré en distribution occulte. Néanmoins, il convient de rester vigilant car le Conseil d’Etat n’exclut pour autant pas le risque de requalification d’un apport à prix majoré en donation déguisée, ouvrant la voie à une imposition de l’écart entre la valeur réelle et la valeur comptable de l’actif aux droits de mutation à titre gratuit dont le taux peut atteindre 60% en cas de donation entre personnes non-parentes.

Nos équipes sont à votre disposition pour évoquer ces sujets, et vous accompagner dans la mise en place d’opérations d’apport d’actif.

Stanislas Vailhen, Associé et Juliette Allot, Collaboratrice

Nouvel élargissement du champ de contrôle des investissements étrangers en France : les énergies renouvelables

Poursuivant l’élargissement du contrôle des investissements étrangers, entrepris dès 2014 (le fameux « décret Montebourg ») et renforcé en 2018 et 2019 à la faveur de la crise du Covid-19, la France a de nouveau étendu la liste des secteurs pour lesquels les investissements étrangers sont soumis à une autorisation préalable du Ministre de l’Economie.

La R&D dans les énergies renouvelables désormais soumise à autorisation

L’arrêté du 10 septembre 2021 relatif aux investissements étrangers en France, modifiant l’arrêté du 31 décembre 2019, ajoute une 9ème technologie – la production d’énergie renouvelable – à la liste des technologies critiques soumises à la procédure de contrôle des investissements étrangers, à savoir la cybersécurité, l’intelligence artificielle, la robotique, la fabrication additive (impression 3D), les semi-conducteurs, les technologies quantiques, le stockage d’énergie et les biotechnologies (article 6 de l’Arrêté du 31 décembre 2019 modifié).

A compter du 1er janvier 2022, les investissements étrangers en France dans les activités de recherche et développement portant sur les technologies intervenant dans la production d’énergies renouvelables seront donc soumis à autorisation.

Selon le Ministère de l’économie, cette modification doit « permettre de renforcer la protection des activités essentielles pour garantir le verdissement du mix énergétique français ». Elle se justifie également par un objectif d’autonomie dans le secteur des énergies renouvelables, afin que la France ne dépende pas d’acteurs étrangers.

* * *

Rappels des principes applicables aux investissements étrangers

Quel que soit le montant de l’opération, tout investissement – direct ou indirect – réalisé par acquisition d’actions (prise de contrôle ou, pour les investisseurs hors EEE, acquisition de plus de 25 % – ou, jusqu’au 31 décembre 2021, de 10% si la société cible est cotée en bourse – des droits de vote de la société cible) ou acquisition d’un fonds de commerce ou d’actifs (tout ou partie d’une branche d’activité d’une société) d’une entreprise française sensible est soumis à autorisation préalable du ministre de l’Économie, sous peine de nullité et de lourdes sanctions financières.

Depuis le 11 octobre 2020 [1], les investissements étrangers doivent également faire l’objet d’une notification à la Commission européenne et aux autres États membres. Ce mécanisme de filtrage permet de renforcer la protection des activités et actifs essentiels de l’Union et de coordonner les réponses apportées aux investisseurs. Depuis un an, un peu plus de 400 dossiers ont ainsi été notifiés. Près de 80% ont été autorisés. Seuls 2% ont été refusés, 12% ont été autorisés sous conditions et 7% ont été abandonnés [2].

Les secteurs contrôlés comprennent, pour les investisseurs européens et non européens, (i) les activités de nature à porter atteinte aux intérêts de la défense nationale, de l’ordre public ou de la sécurité publique (matériels de guerre et assimilés, biens à double usage, dépositaires du secret de la défense nationale, sécurité des systèmes d’information, cryptologie, stockage de données sensibles…) ou (ii) les mêmes activités lorsqu’elles portent sur des infrastructures, biens ou services essentiels (énergie, eau, transports, opérations spatiales, communications, intégrité, sécurité et continuité d’un opérateur d’importance vitale, santé publique, produits agricoles, presse) et (iii) les activités de R&D dans les secteurs précités et liées aux technologies critiques listées précédemment et définies dans l’arrêté du 31 décembre 2019, ainsi qu’aux biens et technologies à double usage.

Pour toute information complémentaire, n’hésitez pas à contacter l’équipe Conformité et Affaires réglementaires.

Frédéric Saffroy, Associé & Alice Combastet, Avocat

[1] Date d’entrée en vigueur du Règlement UE 2019/452 du 19 mars 2019.

[2] Voir la synthèse de la Commission : https://trade.ec.europa.eu/doclib/docs/2021/november/tradoc_159937.pdf

NFT / METAVERSE, Au-delà des controverses …

Les nouvelles technologies tels que le metaverse et les NFT influent fortement les secteurs d’activités de la mode et du luxe. Ces évolutions nécessitent de faire preuve d’anticipation, de prévoyance et d’innovation spécifiquement au niveau juridique. Dans le cadre de votre activité, prenez-vous en compte de telles évolutions pour l’exploitation des marques de votre portefeuille ?

En effet, la société NIKE a déposé en ce sens plusieurs nouvelles marques virtuelles aux États-Unis avec comme libellé « Biens virtuels téléchargeables, à savoir des programmes informatiques présentant des chaussures, des vêtements, des couvre-chefs, des lunettes, des sacs, des sacs de sport, des sacs à dos, des équipements sportifs, des œuvres d’art, des jouets et des accessoires à utiliser en ligne et dans des mondes virtuels en ligne ».

Ces dépôts ont pour but de prendre en compte l’usage et la représentation de la marque sous de nouvelles formes et dans un environnement numérique, notamment à travers l’utilisation d’avatar et d’œuvre numérique. A ce titre, il est aussi envisageable d’imaginer des dépôts de marques tridimensionnelles afin de prendre en compte l’usage spécifique qui est réalisé par les NFT et le metaverse.

D’autres marques ont également franchi le pas comme Gucci ou Balmain qui utilisent des NFT. Par exemple Balmain a présenté une création 100% virtuelle sous forme de NFT pour Vogue Singapour et compte poursuivre dans ce sens pour ses prochaines collections. La société Balenciaga a récemment collaboré avec le célèbre jeu vidéo Fortnite édité par Epic Games en réalisant un « skin » (apparence d’un personnage ou d’un objet dans le jeu) en sweat, jean et lunettes Balenciaga.

Les Avocats des Départements Propriété Intellectuelle et Droit des technologies et du numérique d’Alerion sont à votre disposition pour échanger avec vous sur les nouvelles opportunités économiques qu’ouvrent ces évolutions technologiques qui demandent anticipation et encadrement juridique.

Corinne Thiérache, Associée, avec ses remerciements à Dorian Souquet

Création d’un organisme de gestion collective pour négocier les droits voisins de la presse

Le 26 octobre 2021, la Société des Droits Voisins de la Presse (DVP), premier organisme français de gestion collective dédié à la défense des droits voisins des éditeurs et agences de presse, a été créée et sera présidée par Jean-Marie Cavada.

Un communiqué du Syndicat des éditeurs de la presse en ligne (SEPM) publié le 27 octobre 2021 rappelle à cette occasion que les droits voisins « ont été obtenus de haute lutte lors de l’adoption de la directive [européenne] sur le droit d’auteur d’avril 2019, la France ayant été le premier pays en Europe à avoir transposé dans sa législation interne ces nouveaux droits de propriété intellectuelle » par la loi n° 2019-775 du 24 juillet 2019.

Ce nouvel organisme, dont la SACEM assurera la gestion, a vocation à rassembler l’ensemble des titulaires de droits voisins qui choisiront la gestion collective et à fournir à ces derniers un outil de négociation collective afin d’obtenir notamment une juste rémunération de leurs investissements.

Face à la difficulté rencontrée par les éditeurs de presse pour faire respecter leurs droits, la DVP souhaite instaurer un dialogue transparent et équitable avec les géants du numérique tels que Google, Facebook ou Microsoft. Mais réussira-t-elle son pari face à des acteurs internationaux majeurs ?

Cela s’inscrit dans une prise de conscience générale du déséquilibre entre plateformes et éditeurs de presse, l’Autorité de la concurrence ayant prononcé à l’encontre de Google une amende de 500 millions d’euros pour ne pas avoir négocié « de bonne foi » les conditions de rémunération avec les éditeurs de presse. Google, qui juge cette sanction « disproportionnée », a fait appel de la décision.

Les avocats d’Alerion des Départements Propriété Intellectuelle et Droit des technologies et du numérique ont développé une expertise certaine dans l’accompagnement de leurs clients pour les négociations des droits voisins et de manière générale des droits patrimoniaux issus de la propriété intellectuelle, notamment les droits d’auteur, les redevances au titre de licences de marque, de brevet, de dessin et modèle ou de logiciel.

Corinne Thiérache, Associée et Alice Marie, Avocat.

La nouvelle règlementation sur les sites et sols pollués

La Loi n°2020-1525 du 7 décembre 2020 « d’accélération et de simplification de l’action publique » dite loi « ASAP » a été publiée au JO du 8 décembre 2020.

La majorité des nouvelles dispositions entrera en vigueur le 1er juin 2022.

S’agissant de la partie environnement de cette Loi, l’article 57 est venu modifier les dispositions relatives aux sites et sols pollués et à la cessation d’activité des Installations Classées pour la Protection de l’Environnement (ICPE).

Le décret d’application a été publié au Journal Officiel le 21 août 2021.

Quels sont les principaux points à retenir de ce décret ?

1. L’information sur les sites et sols pollués (SIS)

Il convient d’ores et déjà de préciser que cet ajout n’était pas prévu par la loi ASAP et qu’il a été intégré au Code de l’environnement par le décret.

Rappelons que l’article R.125-43 du Code de l’environnement excluait du périmètre des secteurs d’information sur les sols (ci-après SIS), les terrains emprises des ICPE en exploitation et en cours de cessation d’activité.

Cet article est modifié et permet d’intégrer aux SIS lesdits terrains lorsque l’exploitant de l’installation classée à disparu ou est insolvable et que cette installation a fait l’objet d’une mise en sécurité conforme à la règlementation ICPE.

Nouveauté également, les mines en exploitation y compris en cours d’arrêt des travaux sont désormais listées dans les exclusions des SIS.

2. La réhabilitation des sites et sols pollué (articles R.512-39-3 pour les ICPE soumises à autorisation et R.512-46-27 pour les installations relevant du régime de l’enregistrement

L’exploitant dispose d’un délai de six mois à compter de l’arrêt définitif de son installation pour transmettre au préfet un mémoire de réhabilitation précisant les mesures prises ou prévues pour assurer la protection de l’environnement et/ou de la santé publique.

L’apport du décret est de permettre à l’exploitant de différer, sur demande expresse et justifiée, la réhabilitation ainsi que les opérations de détermination de l’usage futur du site.

Ainsi l’exploitant doit notifier au préfet son intention de reporter la réhabilitation et transmettre un exposé des justifications associées à cette demande sous un certain délai.

Le préfet statuera ensuite sur cette demande en précisant notamment :

• Les mesures conditionnant la libération des terrains concernés ;

• L’information préalable requise avant la mise en œuvre de l’opération de réhabilitation ;

• La réévaluation périodique de la justification du report.

A observer que l’absence de réponse du préfet dans un délai de quatre mois vaut refus de la demande.

3. L’introduction d’une attestation par une entreprise certifiée

Désormais, l’exploitant doit faire attester de la réalisation des travaux de réhabilitation par une entreprise certifiée dans le domaine des sites et sols pollués ou disposant de compétences équivalentes en matière de prestation de services dans ce domaine.

Un arrêté viendra définir le référentiel auquel doit se conformer cette entreprise et les modalités d’audit mises en œuvre par des organismes certificateurs ainsi que leurs conditions d’accréditation.

Le texte précise que l’entreprise fournissant l’attestation de l’adéquation des mesures proposées pour la réhabilitation du site peut être la même que celle qui a réalisé le mémoire de réhabilitation mais non celle qui a réalisé les travaux.

4. Substitution du tiers demandeur par un autre tiers demandeur

Désormais, un autre tiers intéressé peut se substituer au tiers demandeur avec l’accord de celui-ci et de l’exploitant en adressant une demande au préfet.

Le décret ajoute un alinéa à l’actuel article R.512-76 du Code de l’environnement, lequel détaille la procédure applicable et précise que le silence du préfet pendant plus de deux mois après la réception de la demande de substitution au tiers demandeur vaut rejet.

5. Attestation de mise en sécurité pour certaines ICPE soumises à déclaration

Pour les ICPE soumises à déclaration, l’obligation de fournir une attestation par une entreprise certifiée se limite à la mise en sécurité du site.

La liste des rubriques concernées est fixée par le nouvel article R.512-66-3 du Code de l’environnement « celles-ci ont été sélectionnées principalement sur la base de la dangerosité des substances mises en œuvre et du retour d’expérience des DREAL ».

6. Révision de l’usage futur en cas d’impossibilité technique imprévue

Concernant les installations soumises à autorisation et à enregistrement, désormais, en cas d’impossibilité technique engendrant des surcoûts manifestement excessifs pour la réhabilitation des terrains, l’exploitant peut transmettre au préfet un mémoire présentant les travaux réalisés, les travaux prévus non-réalisés et les difficultés rencontrées.

Ce mémoire exposera également les justifications permettant d’apprécier ladite impossibilité de satisfaire aux prescriptions.

Après consultation du Maire ou du Président de l’EPCI compétent en matière d’urbanisme et des propriétaires des terrains concernés, le préfet pourra réviser l’usage déterminé et modifier en conséquence les prescriptions applicables.

Enfin, notons que le décret précise bien « après la réalisation des travaux de réhabilitation, le Préfet pourra prendre, si nécessaire, des mesures de surveillance, de conservation de la mémoire du site, ainsi que des restrictions d’usage ».

Ainsi, le décret marque la volonté du ministère de la transition écologique de ne pas remettre en cause le pouvoir de police du préfet qui peut intervenir à tout moment dans les opérations de réhabilitation des sites et sols pollués.

Philippe Mathurin, Associé et Fahima Gasmi, Counsel en Droit de l’environnement

Réforme du contrôle des exportations de biens à double usage

Rappelons que les biens à double usage (ou « BDU ») sont des substances, des matériaux, des matériels, des équipements – y compris les technologies, logiciels et savoir-faire – susceptibles d’avoir une utilisation tant civile que militaire ou pouvant – entièrement ou en partie – contribuer au développement, à la production, au maniement, au fonctionnement, à l’entretien, au stockage, à la détection, à l’identification, à la dissémination d’armes de destruction massive (nucléaires, biologiques, chimiques).

Conformément aux engagements internationaux des États membres de l’Union européenne, l’exportation de ces biens est soumise à autorisation par le Règlement CE n°428/2009 du Conseil du 5 mai 2009 instituant un régime communautaire de contrôle des exportations, des transferts, du courtage et du transit de biens à double usage. En France, ces autorisations sont délivrées par le Service des biens à double usage (ou « SBDU ») du ministère de l’Économie.

Après quatre années de travaux, le Règlement de 2009 a été abrogé et remplacé depuis le 9 septembre 2021 par le Règlement UE 2021/821 du 20 mai 2021. Cette réforme vise à renforcer et harmoniser le contrôle des exportations des BDU, afin de prévenir les violations des droits de l’Homme et de s’adapter aux dernières évolutions technologiques.

Cette réforme ne modifie pas les grands principes du Règlement CE n°428/2009, mais en renforce l’efficacité par l’introduction de nouvelles mesures, dont les principales suivantes :

1.- Renforcement du contrôle des moyens de cybersurveillance – L’exportation de moyens d’écoute, d’interception, d’extraction, de collecte ou d’analyse des communications (voix et données) est soumise à autorisation – même s’ils ne sont pas listés à l’annexe du Règlement – si l’exportateur a été informé par l’autorité compétente que ces biens sont utilisés ou sont susceptibles d’être utilisés :

• à des fins de répression interne et/ou

• pour la commission de violations graves et systématiques des droits de l’homme et du droit humanitaire international.

En outre, si l’exportateur a connaissance, d’après les résultats de procédures de vigilance, que des biens de cybersurveillance non listés sont destinés à l’une des utilisations susmentionnées, il devra en informer l’autorité compétente (article 2, § 20, et article 5 du Règlement).

Rappelons qu’en France, la fabrication, l’importation, la détention, la location ou la vente de dispositifs d’interception des communications sont soumis à autorisation préalable. Tout manquement est sanctionné de cinq ans d’emprisonnement et de 300 000 euros d’amende (article 226-3 du Code pénal).

2.- Contrôle étendu de l’assistance technique – L’assistance technique en lien avec un BDU recouvre de nombreuses opérations (développement, essais, fabrication, montage, réparation, entretien, maintenance), sous de multiples formes (instructions, conseils, formation) et des moyens variés (par écrit, par téléphone, de vive voix). Cette assistance – désormais définie par le Règlement – est soumise à autorisation de la même manière que le BDU auquel elle se rapporte. Surtout, à l’instar du « deemed export » de la règlementation américaine EAR, l’assistance technique fournie dans un État membre à un résident d’un pays tiers qui s’y trouve temporairement, est soumise à autorisation (article 2, § 10 & 11, du Règlement).

3.- Programmes de conformité internes (ou « PIC ») par les entreprises titulaires d’autorisations globales d’exportation. Le contenu de ces programmes – lesquels devront inclure des mesures de vigilance – sera défini par les États membres (article 2, § 21, et article 12.4, § 3 du Règlement). La Commission en a toutefois déjà précisé les grandes lignes dans sa Recommandation 2019/1318 du 30 juillet 2019.

4.- Deux nouvelles autorisations générales d’exportation – L’une pour les exportations intragroupes de logiciels et de technologies (EU007) et l’autre (EU008) pour les biens de cryptographie (article 12.1.d) du Règlement).

5.- Création d’une « autorisation applicable à un grand projet » – Celle-ci est soit individuelle, soit globale, et est octroyée pour une durée maximale de 4 ans pour un projet à grand échelle précis (article 2, § 14, et article 12.3 § 2 du Règlement).

6.- Coopération renforcée entre les Etats membres et la Commission, notamment par la création d’un groupe de coordination « double usage » présidé par la Commission et composé d’un représentant de chaque Etat membre (articles 23 et 24 du Règlement). Par ailleurs, lorsqu’un État membre créé une « liste nationale » de BDU non listés qu’il soumet à autorisation, il doit désormais communiquer cette liste aux autres États membres et à la Commission (ce n’était qu’une faculté auparavant). Les autres États membres doivent de leur côté tenir compte de cette « liste nationale ».

Signalons enfin que la France a adopté, le 25 juin dernier, un arrêté créant une licence générale nationale « faible valeur » pour l’exportation de six catégories de BDU (commandes inférieures à EUR 5000,00), dont les masques à gaz antiémeutes, les refroidisseurs de systèmes électroniques, les échangeurs de chaleurs, les pièces de pompes ou les éléments de filtration de toxines et virus. Cette licence exclut toutefois de nombreux pays de destination, dont la Chine, l’Égypte, Israël, le Liban ou la Russie.

Frédéric Saffroy, Associé et Alice Combastet, Avocat en conformité et affaires réglementaires.

Management packages : Le Conseil d’Etat renforce l’importance du critère du lien salarial

A côté des dispositifs d’intéressement des salariés et dirigeants encadrés par la loi (notamment actions gratuites, BSPCE), de nombreux autres mécanismes ont été développés par la pratique, en particulier dans le cadre des opérations de LBO.

Ces management packages font l’objet d’un contentieux nourri, les administrations fiscale et sociale se montrant particulièrement vigilantes sur les conditions de leur mise en place, et n’hésitant pas à requalifier régulièrement les gains réalisés par les bénéficiaires en traitements et salaires, de manière à les soumettre aux cotisations sociales ou à leur appliquer un régime fiscal moins favorable.

Trois arrêts rendus le 13 juillet dernier par le Conseil d’Etat en formation plénière (n°428506, n°437498, n°435452) en apportent de nouvelles illustrations, en matière fiscale. S’ils concernent des faits anciens, et des dispositifs de BSA et d’option de souscription d’actions, beaucoup moins utilisés aujourd’hui qu’ils n’ont pu l’être par le passé, ces arrêts apportent néanmoins un éclairage plus large sur les dispositifs d’intéressement dans leur ensemble, et renforcent l’importance du critère du lien salarial, au détriment des critères d’ordre financier.

Dans l’affaire Wendel (CE, 12 février 2020, n° 421444), largement commentée, le Conseil d’Etat avait reproché à la Cour d’appel d’avoir requalifié le gain réalisé par les bénéficiaires en salaires, sans avoir caractérisé l’existence d’un avantage financier consenti aux intéressés. Beaucoup d’observateurs en avaient conclu que la démonstration d’un tel avantage était une condition indispensable à une requalification de la plus-value et à son imposition dans la catégorie des traitements et salaires, et que le fait pour le bénéficiaire d’avoir pris un risque financier de perte de son investissement était une protection suffisante.

Par ces trois arrêts, le Conseil d’Etat bat cette logique en brèche.

Les juges établissent en effet une différence entre (i) l’avantage constaté lors de la souscription des BSA, (ii) celui constaté lors de l’exercice éventuel des options ou des bons octroyés et (iii) le gain réalisé lors de la cession des titres ou des bons. Ils considèrent que si la souscription des BSA ne peut s’accompagner d’un avantage salarial que lorsque les bons ont été acquis pour un prix sous-évalué, tel n’est pas le cas des gains issus de l’exercice ou de la revente des bons, ou des actions issues de leur conversion.

En cas d’avantage consenti sur le prix d’acquisition de l’instrument financier, cet avantage pourra également être requalifié en salaires. Il le sera d’ailleurs de manière quasi-automatique. L’avantage obtenu sera taxable au titre de l’année de son attribution et non pas au moment de la revente des titres. En revanche, s’agissant de la plus-value de revente, peu importe que les BSA aient été évalués sur la base de l’une des méthodes financières reconnues, telles que la méthode Black & Scholes, la simulation de Monte Carlo ou encore la technique des arbres binomiaux.

Ainsi, même si le bénéficiaire a acquis ses BSA pour leur juste valeur au jour de leur attribution, que cette valeur est correctement documentée, et qu’il a accepté de prendre un risque financier de perte en capital (égal au prix de souscription des bons), s’il réalise finalement un gain au moment de la cession des titres issus de la conversion des BSA, il sera possible pour l’administration fiscale de requalifier ce gain en revenu salarial.

Certes, cette requalification ne sera pas automatique, et nécessitera pour l’administration de démontrer que le gain réalisé est la contrepartie des fonctions qu’il exerce au sein du groupe.

Mais c’est précisément sur ce point que demeure toute l’ambiguïté, dans la mesure où le Conseil d’Etat entretient un certain flou sur les critères permettant de faire le lien entre le gain réalisé et les fonctions de salarié ou de dirigeant. Pour sa part, le rapporteur public souligne dans ses conclusions que : « Ce rattachement du gain au contrat de travail peut par exemple être révélé (…) par des circonstances tirées de ce que l’octroi du bon ou de l’option était lié aux fonctions de l’intéressé, que l’exercice du bon ou de l’option est subordonné au maintien pendant une certaine durée de l’intéressé dans l’entreprise, voire à sa présence dans l’entreprise à la date de levée de l’option, ou encore par l’existence d’un lien entre les conditions dans lesquelles l’option est levée (prix d’exercice, quotité) et l’atteinte de certains objectifs de rentabilité ou de résultat ».  Ces trois nouvelles affaires ne devraient ainsi pas mettre un terme aux contentieux en la matière.

En cas de contrôle, le sujet s’annonce délicat pour le contribuable, tant le Conseil d’Etat semble présumer l’existence d’un lien entre les fonctions exercées et l’avantage obtenu, au simple motif que les dispositifs d’intéressement mis en place ne sont, par définition, accordés qu’à des salariés ou des dirigeants du groupe.

Par ailleurs, de nombreux éléments sont retenus pour requalifier le gain d’exercice des BSA, tels que l’incessibilité temporaire des titres, l’existence d’un engagement de non-concurrence, l’obtention d’un TRI minimum ou encore la réalisation par les investisseurs d’un multiple déterminé à l’avance. Si certaines clauses (notamment de leaver) ont déjà été bannies par la plupart des praticiens, et lient à l’évidence de manière incontestable le gain réalisé avec l’exercice des fonctions, d’autres nécessitent semble-t-il d’être cumulées pour établir ce lien. Mais l’incertitude demeure.

Dans ce contexte, la jurisprudence actuelle invite à privilégier, lorsque cela est possible, les dispositifs encadrés par la loi, tels que les actions gratuites, ou les BSPCE.

On ne peut par ailleurs qu’espérer que le législateur s’empare de ce sujet, et n’élargisse le champ des dispositifs disponibles.

Nos équipes sont à votre disposition pour évoquer ces sujets, et vous accompagner dans la mise en place de dispositifs d’intéressement.

Stanislas Vailhen, Associé, et Julien Lebel, Counsel en droit fiscal.

La CNIL adresse une deuxième série de mises en demeure pour mauvaises pratiques en matière de cookies

Après la vingtaine de mises en demeure adressées en mai 2021 par la CNIL, c’est aujourd’hui une quarantaine d’autres organismes qui ont été mis en demeure de permettre aux internautes de refuser les cookies aussi simplement que de les accepter et ce d’ici le 6 septembre 2021.

Le périmètre du contrôle opéré par la CNIL est très large. En effet, les acteurs visés agissent dans différents secteurs : l’économie numérique, l’informatique, la vente en ligne, le tourisme en ligne, etc.

Cette nouvelle campagne a pour objectif de venir compléter les procédures en cours devant la formation restreinte de la CNIL qui sont susceptibles d’aboutir à des amendes pouvant s’élever jusqu’à 10 millions d’euros ou, dans le cas d’une entreprise, jusqu’à 2% du chiffre d’affaires annuel mondial total de l’exercice précédent, le montant le plus élevé étant retenu.

Ainsi, la CNIL fait savoir clairement le 19 juillet 2021 qu’elle poursuivra ses contrôles et adoptera, si besoin, de nouvelles mesures correctrices à l’encontre des organismes non conformes, notamment à travers d’autres campagnes de vérifications et de mesures correctrices qui seront menées à la rentrée.

Dès lors, l’actuelle activité de la CNIL en matière de contrôle de conformité avec la législation sur les cookies doit constituer pour l’ensemble des acteurs une réelle incitation à une mise en conformité la plus rapide possible.

Dans cet objectif, les avocats d’Alerion du Département Protection des données personnelles sont à votre disposition pour vous aider à vous mettre en conformité au plus vite. »

Corinne Thiérache, Associée et Dorian Souquet, Elève-avocat.

Résumé de la politique de confidentialité

Version mise en ligne Janvier 2020

Alerion, en tant que responsable de traitement, attache une importance toute particulière à la protection de vos données personnelles (ci-après « Données Personnelles » ou « Données »), telles que définies par le Règlement (UE) 2016/679 relatif à la protection des Données Personnelles et par la loi n° 78-17 du 6 janvier 1978 modifiée, dite « Informatique et Libertés » (ci-après dénommés ensemble la « Règlementation »).

La présente Politique de confidentialité a vocation à détailler de manière transparente la manière dont Alerion recueille, stocke, utilise et divulgue vos Données Personnelles lorsque vous consultez le site Internet, accessible notamment à l’adresse https://alerionavocats.eliott-markus.cloud/ (le « Site ») et/ou que vous souhaitez obtenir des services ou informations proposés sur le Site (les « Services »).

La présente Politique est complétée, le cas échéant, par nos Conditions Générales de Services qui sont annexées aux Conventions d’honoraires d’Alerion, ainsi que par les mentions informatives indiquées dans nos formulaires de collecte de Données.

En utilisant le Site vous acceptez la Politique de confidentialité.

Plus d'informations ici

This site is registered on wpml.org as a development site. Switch to a production site key to remove this banner.