L’arrêt Larzul 2 ou la mise en œuvre de la règle spéciale de la nullité d’une décision collective adoptée en violation des statuts d’une SAS 

Com. 15 mars 2023, n°21-18.324, « Larzul 2 »

Dans un arrêt du 15 mars 2023, la chambre commerciale de la Cour de cassation reconnait désormais la coexistence entre le droit commun des nullités des sociétés commerciales et la règle spéciale de la nullité de certaines décisions collectives applicables aux seules SAS en application de l’article L 227-9 alinéa 4 du Code de commerce qui dispose que :

« Les statuts déterminent les décisions qui doivent être prises collectivement par les associés dans les formes et conditions qu’ils prévoient.

Toutefois, les attributions dévolues aux assemblées générales extraordinaires et ordinaires des sociétés anonymes, en matière d’augmentation, d’amortissement ou de réduction de capital, de fusion, de scission, de dissolution, de transformation en une société d’une autre forme, de nomination de commissaires aux comptes, de comptes annuels et de bénéfices sont, dans les conditions prévues par les statuts, exercées collectivement par les associés.

[…]

Les décisions prises en violation des dispositions du présent article peuvent être annulées à la demande de tout intéressé. »

Ainsi, sous le visa de l’article précité, après avoir rappelé l’importance des statuts dans l’organisation et le fonctionnement des SAS, la chambre commerciale autorise pour les seules décisions collectives de SAS le prononcé de la nullité pour violation d’une clause statutaire, même si ladite clause statutaire (violée) n’aménage pas une disposition impérative au sens de l’article L 235-1 alinéa 2 du code de commerce.

Jusqu’alors, au visa des articles L. 227-9 et L. 235-1 du code de commerce :

  • La Cour de cassation refusait de prononcer la nullité d’une décision collective de SAS prise en violation d’une clause des statuts dès lors qu’il ne s’agissait pas d’une clause aménageant une disposition impérative (Com. 18 mai 2010, n°09-14.855, « Larzul 1 », puis pour une application Com. 26 avril 2017, n°14-13.554),
  • Il convenait donc de distinguer entre les situations où la loi renvoyait aux statuts (la nullité de la décision collective n’était alors pas encourue en cas de violation des statuts) et celles où la loi fixait une règle impérative mais laissait la possibilité de l’aménager dans les statuts (la nullité était alors admissible).

Désormais, depuis l’arrêt Larzul 2, la nullité des décisions collectives dans les SAS prises en violation d’une disposition statutaire peut être poursuivie par tout intéressé, étant précisé que :

  • S’agissant de la délimitation du champ des décisions collectives de SAS concernées par la nullité spéciale édictée par l’alinéa 4 de l’article 227-9 du code de commerce :
    • Il est clair que les décisions collectives prises en violation des clauses statutaires visées tant à l’alinéa 1 (visé par l’arrêt) que l’alinéa 2 (non visé par l’arrêt) dudit article L. 227-9 sont concernées,
    • En revanche, les décisions collectives prises en violation d’autres clauses ne devraient pas pouvoir être annulées sur le fondement spécifique de l’alinéa 4 de l’article L. 227-9 mais alors sur le fondement du droit commun le cas échéant,
  • La nullité demeure facultative puisque soumise à l’existence d’un grief, soit lorsque la violation est de nature à influer sur le résultat du processus de décision,
  • Des décisions collectives prises à une date antérieure à celle de l’arrêt du 15 mars 2023 peuvent être annulées.

Sibylle Mareau, Associée et Cassandre Giraudreau, Collaboratrice
Indication d’origine et marque : le consommateur ne doit pas être induit en erreur

L’intérêt croissant des consommateurs pour des produits de qualité, dont l’impact environnemental est plus faible que celui de certains produits d’origines lointaines, a renforcé leur souhait de connaître l’origine des produits qu’ils achètent.

A cet égard, les outils juridiques qui permettent au consommateur d’identifier l’origine des produits et services proposés par une entreprise constituent des instruments d’information du consommateur et de communication commerciale extrêmement précieux pour les acteurs économiques. Ces marqueurs d’origine permettent, en effet, de garantir une qualité, une notoriété ou des caractéristiques du produit et du service du fait de son origine. A ce jour, il existe beaucoup de mentions ou labels qui valorisent l’origine des produits ou services, les indications géographiques et les marques étant les signes distinctifs les plus utilisés par les entreprises.

Inversement, ces signes distinctifs, qui permettent de guider le choix du consommateur, ne doivent pas être utilisés pour l’induire en erreur sur l’origine des produits.

A titre d’exemple, récemment, l’emblématique chocolat TOBLERONE, a été contraint, en vertu de la législation suisse, de changer l’identité visuelle suisse de sa marque pour cause de délocalisation d’une partie de la production du chocolat à Bratislava, en Slovaquie, à partir de l’automne 2023.

Pour mémoire, c’est en 1908 que le chocolat TOBLERONE, tel que nous le connaissons aujourd’hui, a été confectionné par les artisans suisses Theodore Tobler et Emil Baumann, à Berne, capitale de la Suisse. Pur produit local, l’imagerie du chocolat TOBLERONE cumule les références du pays en représentant le Cervin et l’animal héraldique de Berne, un ours, sur les emballages de chocolat. A cet effet, la marque internationale « TOBLERONE » n°1 533 540, déposée auprès de l’INPI en 2019, protège le packaging du chocolat sur lequel figure, notamment, lesdits symboles suisses. Toutefois, depuis 2017, la Suisse a renforcé sa législation en matière d’indication d’origine afin de préserver la crédibilité du label, de protéger la réputation du pays et de ne pas induire le consommateur en erreur. Désormais, avec la législation Swisness, pour qu’un produit alimentaire puisse être désigné comme « Swiss made », au moins 80% du poids des matières premières utilisées doivent provenir de Suisse. En conséquence, la fabrication du chocolat TOBLERONE étant délocalisée en Slovaquie, elle ne respecte plus les conditions posées par la loi Swisness. A ce titre, l’entreprise ne peut plus utiliser les symboles nationaux suisses, et se voit contraint de retirer l’emblématique mont Cervin de son identité visuelle en adaptant, notamment, sa marque. Ainsi, une nouvelle marque internationale « TOBLERONE » n°1 656 039 a été déposée au début de l’année 2022, reprenant le design d’une montagne cette fois-ci générique.

En France, le made in France, garant, notamment, d’un savoir-faire luxueux et de conditions de travail favorables à l’égard des salariés, est également réglementé par le Code des douanes. Ainsi, pour pouvoir porter la mention « fabriqué en France », le produit doit tirer une part significative de sa valeur d’une ou plusieurs étapes de fabrication localisées en France et avoir subi sa dernière transformation substantielle en France.

En sus des différentes législations qui règlementent les indications d’origine, les droits de propriété intellectuelle sanctionnent la marque qui induit en erreur le consommateur notamment sur la nature, la qualité ou la provenance géographique du produit ou du service. Cela s’explique par le fait que la marque ne remplira plus sa fonction de garantie d’origine auprès du consommateur de nature à affecter son comportement économique ; elle aura perdu sa qualité essentielle.

En conséquence, si, au moment du dépôt, la marque est de nature à induire en erreur le consommateur, celle-ci sera qualifiée de trompeuse (article L.711-2 du Code de propriété intellectuelle). Dès lors, l’INPI ou tout tiers pourront soulever la nullité de la marque au moment de son enregistrement ou lors d’un contentieux. A l’inverse, si la marque est valablement enregistrée, mais que c’est au cours de son existence qu’elle devient déceptive, un tiers pourra soulever la déchéance de la marque dans le cadre d’un contentieux de contrefaçon, notamment par une demande reconventionnelle au titre d’une stratégie défensive (article L.714-6 b) du Code de la propriété intellectuelle). Une marque est, par exemple, considérée comme déceptive lorsqu’elle comporte un élément géographique qui ne correspond plus à l’origine des produits.

Désormais, au moment de réfléchir à des changements de politique commerciale, notamment s’agissant du lieu de fabrication des produits, il est nécessaire, pour chaque société détentrice de droits de propriété intellectuelle, de veiller à l’intégrité de sa marque afin d’éviter la nullité ou la déchéance des droits.

Les avocats d’Alerion du Département IP/IT/Privacy peuvent assister leurs clients sur toutes les questions liées à la propriété intellectuelle, y compris pour élaborer une stratégie de gestion du portefeuille de marques.

Corinne Thiérache, Associée, et Hanna Le Derrien, élève-avocate à l’EFB

Nouvelle obligation déclarative 2023 pour les propriétaires d’un bien immobilier à usage d’habitation

Une nouvelle obligation déclarative a été instaurée à la charge de tous les propriétaires de biens immobiliers détenus en France depuis le 1er janvier 2023 (que nous avions déjà évoquée dans une brève en janvier dernier).

En effet, si vous êtes propriétaire de biens immobiliers à usage d’habitation, vous devez déclarer l’occupation de votre (ou vos) logement(s) sur votre espace sécurisé du site impots.gouv.fr avant le 1er juillet 2023.

Cette obligation déclarative concerne aussi bien les personnes physiques propriétaires en pleine-propriété, propriétaires indivis, usufruitiers que les sociétés civiles immobilières (SCI).

Pour rappel, à partir de 2023, la taxe d’habitation est supprimée pour les résidences principales. Cette déclaration supplémentaire a pour but de permettre à l’administration fiscale de déterminer précisément les propriétaires qui sont encore redevables de ladite taxe ou de la taxe sur les logements vacants au titre de la détention d’une résidence secondaire ou d’un logement locatif.

Une fois cette déclaration effectuée, seul un changement de situation nécessitera une nouvelle déclaration.

! : Une amende d’un montant forfaitaire de 150€ par local pourra être appliquée en cas d’erreur, omission ou insuffisance déclarative.

Vous trouverez, ci-après, un résumé pratique des démarches en quelques étapes.

La déclaration en quelques étapes
  1. Assurez-vous au préalable que vous disposez des informations suivantes :
    • les modalités d’occupation du local (à titre personnel, par des tiers) ;
    • la nature de l’occupation (résidence principale, résidence secondaire, local loué, local occupé à titre gratuit, local vacant (non meublé et non occupé)) ;
    • l’identité des occupants (personne physique : nom, prénom, date de naissance, lieu de naissance / personne morale : dénomination, SIREN) ;
    • la période d’occupation (ou de vacance) du ou des locaux dont ils sont propriétaires (début, fin de la période d’occupation) ;
    • Pour le cas particulier des locations saisonnières :
      • le début de la période de location saisonnière et les modalités de gestion du bien (en propre ou contrat de location avec gestionnaire excluant toute utilisation personnelle) ;
      • Le SIREN du gestionnaire ou celui du propriétaire le cas échéant ;
    • le loyer mensuel hors charge (facultatif)
! : Pour faciliter cette nouvelle démarche déclarative, les données d’occupation connues des services fiscaux seront pré-affichées.
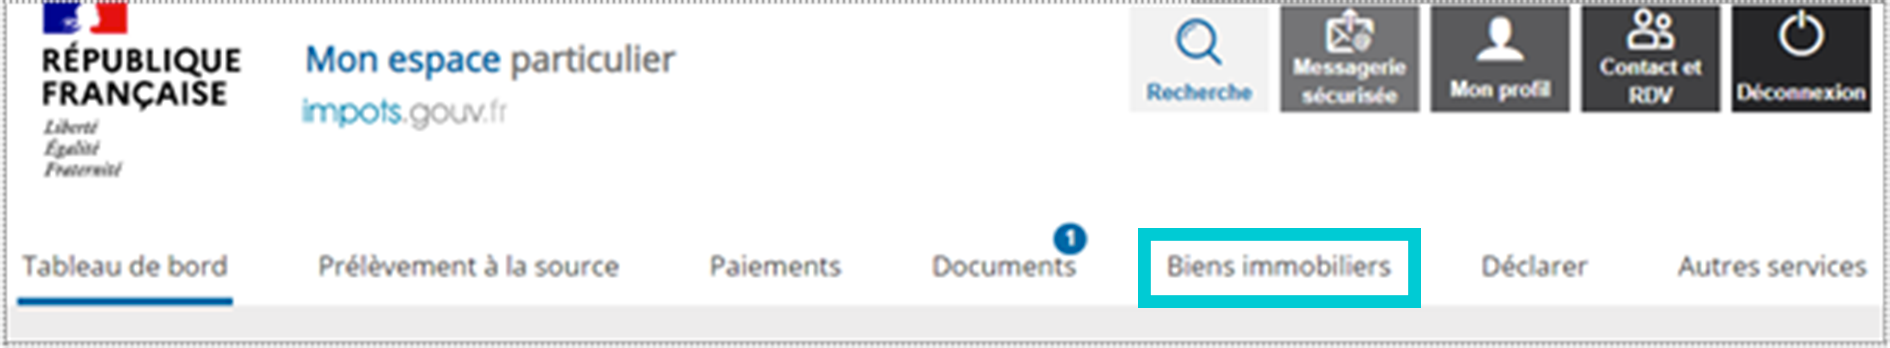
  1. Connectez-vous à votre espace personnel ou professionnel sur le site impots.gouv à l’aide de votre numéro fiscal et votre mot de passe.

Attention : pour les SCI qui ne possèdent pas encore d’espace professionnel, il conviendra donc de procéder à la création de ce compte, car les actifs immobiliers qu’elle possède n’apparaitront pas depuis l’espace personnel des associés.

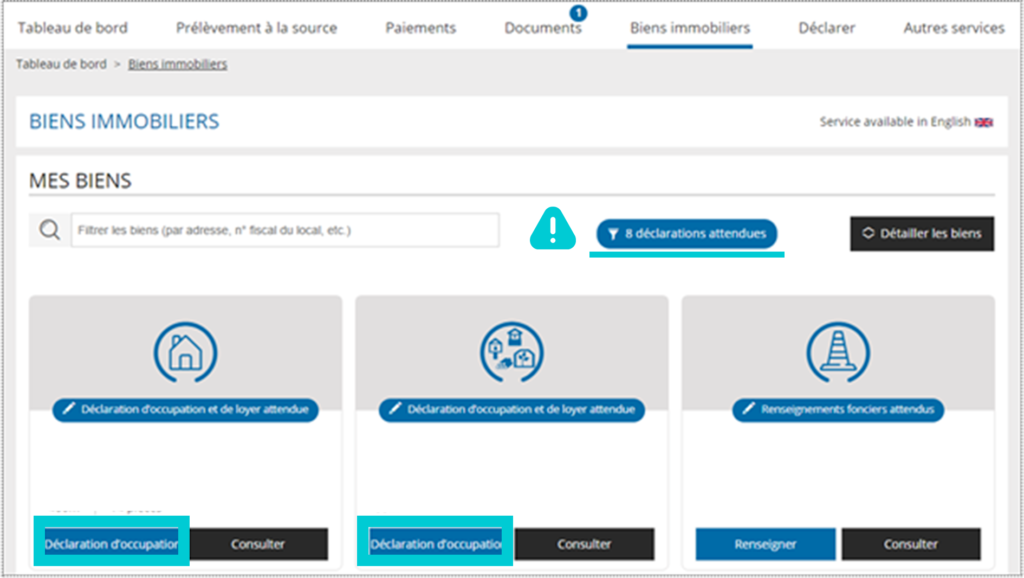
  1. Cliquez sur l’onglet « Biens immobiliers«  pour effectuer pour chacun de vos biens une déclaration d’occupation
  1. Le ou les biens bâtis dont vous êtes propriétaire sont ainsi affichés dans le nouveau service en ligne « Biens immobiliers ». Pour chacun d’eux, vous devez cliquer sur « Déclaration d’occupation ».

Chaque fois qu’il est identifié par la DGFiP qu’une déclaration est nécessaire de votre part, une pastille bleue « Déclaration attendue » est affichée. Elle disparaît dès la déclaration validée.

! : Si vous avez réalisé une opération immobilière récemment chez votre notaire (achat, vente, succession), la liste de vos biens peut ne pas encore tenir compte de ces changements : il est en effet nécessaire que l’acte rédigé par votre notaire soit auparavant publié auprès des services de la publicité foncière. Dans ce cas, votre espace personnel sera automatiquement mis à jour quand la publication de votre bien sera effectuée.
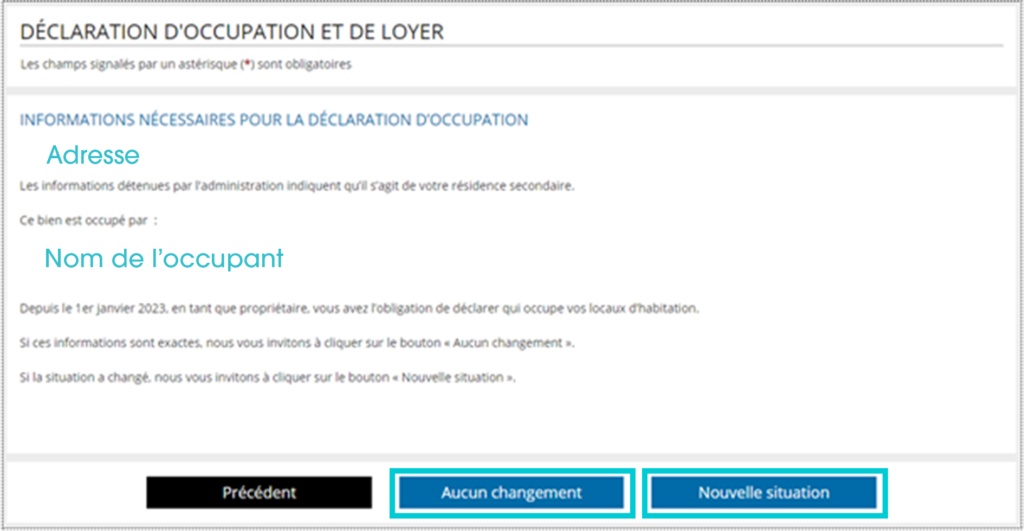
  1. Vérifiez pour chaque bien que les informations sont exactes. Si tel est le cas, cliquez sur « Aucun changement ». Sinon, cliquez sur « Nouvelle situation ».
  1. En déclarant une nouvelle situation, vous serez invité à indiquer au fur et à mesure les informations ci-avant présentées.

Nous sommes naturellement à votre disposition pour vous assister, si vous le souhaitez, dans la réalisation de ces démarches.

Christophe Gershel, Associé, Julien Lebel, Counsel et Jérémie Mancel-Cottrel, Counsel

L’extension du principe de proportionnalité au cumul des sanctions de natures différentes en matière fiscale

Crim., 22 mars 2023, 19-81.929

Par un arrêt du 22 mars 2023, la Chambre criminelle de la Cour de cassation précise les conditions d’application du principe de proportionnalité des peines dans le cadre du cumul des sanctions en matière fiscale.

La position française du cumul des sanctions pénales et fiscales

Compte tenu de la réserve d’interprétation française au principe d’interdiction des doubles poursuites à raison des mêmes faits (« non bis in idem ») prévu par l’article 4 du protocole additionnel n° 7 à la Convention européenne de sauvegarde des droits de l’homme, le cumul des sanctions pénales et fiscales est possible en France.

Cependant, afin de respecter les principes constitutionnels de nécessité des délits et des peines et de proportionnalité, le Conseil constitutionnel a soumis le cumul des sanctions pénales et fiscales à trois réserves (Conseil Constitutionnel, 24 juin 2016, n°2016-545 QPC et n°2016-546 QPC et Conseil Constitutionnel, 22 juillet 2016, n°2016-556 QPC).

La première réserve prévoit l’impossibilité d’infliger des sanctions pénales pour fraude fiscale dans l’hypothèse d’une décharge de l’impôt prononcée par le juge fiscal pour un motif de fond.

La deuxième réserve limite le cumul des sanctions aux contribuables à l’origine de manquements fiscaux graves. La jurisprudence pénale dégage, à cet effet, des éléments factuels permettant de déterminer si un manquement fiscal peut être qualifié de grave (Cass. crim., 17 janv. 2018, n° 16-86.451, Cass. crim., 3 mai 2018, n° 17-81.594, Cass. crim., 11 sept. 2019, n° 18-81.067, Cass. crim., 11 sept. 2019, n° 18-81.040, Cass. crim., 11 sept. 2019, n° 18-84.144).

Enfin, la troisième réserve impose le respect du principe de proportionnalité des peines en plafonnant le montant global des sanctions pénales et fiscales au montant le plus élevé de l’une des sanctions encourues. La Cour de cassation a précisé que ce plafond ne pouvait concerner que les sanctions de même nature. Il appartient donc au juge, se prononçant en dernier ressort sur l’affaire, de déterminer le montant le plus élevé qui constitue le plafond (Cass. crim., 11 sept. 2019, n° 18-81.067 et Cass. crim., 11 sept. 2019, n° 18-82.430, P+B+I+R).

Dans son arrêt du 22 mars 2023, la chambre criminelle de la Cour de cassation fait application des exigences de la CJUE

Dans cette affaire, un contribuable, exerçant une activité d’expert-comptable à titre individuel est condamné pour fraude fiscale par dissimulation de sommes sujettes à l’impôt et omission d’écritures dans un document comptable. Ayant déjà fait l’objet, à titre personnel, d’une procédure de rehaussement ayant donné lieu à l’application de pénalités fiscales définitives, il a fait l’objet, sur le plan pénal, d’une peine privative de liberté et d’une mesure de publication judiciaire pour les mêmes faits.

S’interrogeant sur son interprétation du cumul des sanctions pénales et fiscales en matière de fraude fiscale, la Cour de cassation a, dans un arrêt du 21 octobre 2020, renvoyé deux questions préjudicielles à la CJUE. L’une de ses questions était précisément de savoir si l’exigence de nécessité et de proportionnalité du cumul de telles sanctions est remplie par les articles 1741 et 1729 du CGI tel qu’interprétés par la jurisprudence française.

La CJUE a conclu que le droit fondamental garanti par l’article 50 de la Charte des droits fondamentaux de l’UE « non bis in idem », lu en combinaison avec l’article 52, § 1 sur le régime de la limitation des droits et libertés, devait être interprété en ce sens qu’il « s’oppose à une réglementation nationale qui n’assure pas, dans les cas du cumul d’une sanction pécuniaire et d’une peine privative de liberté, par des règles claires et précises, le cas échéant telles qu’interprétées par les juridictions nationales, que l’ensemble des sanctions infligées n’excède pas la gravité de l’infraction constatée » (CJUE, 1re ch., 5 mai 2022, aff. C-570/20, pt. 55).

Dans la présente affaire, la chambre criminelle de la Cour de cassation aligne donc sa position sur celle de la CJUE dès lors qu’elle affirme que les dispositions des articles 1729 et 1741 du CGI ne suffisent pas pour assurer que le cumul de sanctions qu’elles autorisent, prises dans leur ensemble, n’excède pas ce qui est strictement nécessaire.

Les juridictions nationales étant contraintes d’interpréter le droit interne dans un sens conforme au droit de l’Union, il s’en déduit que « lorsque le prévenu de fraude fiscale justifie avoir fait l’objet, à titre personnel, d’une sanction fiscale définitivement prononcée pour les mêmes faits, l’article 1741 du code général des impôts doit être appliqué de sorte que la charge finale résultant de l’ensemble des sanctions prononcées, quelle que soit leur nature, ne soit pas excessive par rapport à la gravité de l’infraction qu’il a commise. » (Cass. crim., 22 mars 2023, n° 19-81.929 §22)

La chambre criminelle a donc cassé l’arrêt d’appel au motif que les juges du fond n’ont pas procédé à un contrôle de la proportionnalité des peines choisies au regard des sanctions fiscales déjà définitivement prononcées et de la gravité des faits commis.

En pratique, en matière de fraude fiscale, le juge pénal devra désormais s’assurer que la charge finale résultant de l’ensemble des sanctions prononcées, quelle que soit leur nature, ne soit pas excessive par rapport à la gravité de l’infraction qu’il a commise.

En résumé, cette décision confirme la volonté de la Cour de cassation d’étendre le principe de proportionnalité aux sanctions de toute nature.

Philippe Pescayre, Associé et Pierrick Bouchard, Collaborateur

La Série Distribution d’Alerion par Catherine Robin et Johanna Guerrero – Agent commercial (épisode 4)

Alerion vous invite à suivre les actualités du droit de la distribution. Pour débuter cette série, focus sur le statut d’agent commercial. Inauguré dès 1958 en France, le statut a suivi l’harmonisation européenne en 1986 et continue d’évoluer sous l’influence de la Cour de justice.

Episode 1 –     Pour bénéficier du statut d’agent commercial, nul besoin d’avoir le pouvoir de négocier les prix

Episode 2 –     La faculté de déroger au droit à commission de l’agent

Episode 3 –    Indemnité de rupture et faute grave de l’agent

Episode 4 –     Agent commercial exerçant en dehors de l’UE et droit français

Episode 4 

Agent commercial exerçant en dehors de l’UE et droit français

La Cour de cassation affirme pour la première fois le principe d’application du statut d’agent commercial à l’intermédiaire établi et exerçant son activité en dehors de l’Union Européenne, lorsque le contrat est soumis au droit français[1]. Si la Cour avait déjà reconnu implicitement cette possibilité en 2021 pour un intermédiaire exerçant en Russie,[2], elle ne s’était pas prononcée sur le sujet qui n’était alors pas contesté.

Comme évoqué dans les épisodes précédents de la Série Distribution d’Alerion consacrée à l’agent commercial, le statut de l’agent commercial est harmonisé dans l’Union européenne (directive 86/653/CEE du 18 décembre 1986, C.com. art. L. 134-1 et s.). Rappelons que, à la cessation de la relation, l’agent a droit à une indemnité de fin de contrat. En France, le régime est généreux avec l’agent : sauf circonstances particulières, il a droit à deux années de commissions, calculées sur les trois dernières années.

L’affaire qui fait l’objet de cet arrêt concerne un producteur français qui avait confié la commercialisation de ses vins et spiritueux au Canada, à un agent canadien, et avait choisi de soumettre leur contrat au droit français et aux juridictions françaises. Lors de la cessation de la relation, le producteur avait refusé de verser l’indemnité aux motifs que l’agent ne répondait pas à la définition du statut d’agent commercial, faute de pouvoir négocier les prix, et du fait de la spécificité de l’importation des boissons alcooliques au Canada.

Pendant la procédure, avant que la Cour d’appel ne statue, la Cour de justice européenne avait rendu l’arrêt Trendsetteuse[3], aux termes duquel elle jugeait que, pour bénéficier du statut d’agent commercial, l’intermédiaire n’avait pas à justifier du pouvoir de négocier les prix (cf. Episode 1).

C’est dans ce contexte que la Cour d’appel de Paris a reconnu le bénéfice du statut d’agent commercial à l’agent canadien et que le producteur a été condamné à lui verser une indemnité de rupture égale à deux années de commissions.

Le producteur français a alors formé un pourvoi en cassation en faisant notamment valoir que :

  • Le droit français, tel qu’interprété par la juridiction européenne, ne pouvait pas s’appliquer à un agent canadien exerçant son activité en dehors du territoire de l’Union européenne ;
  • La relation contractuelle s’était formée, exécutée et terminée avant l’arrêt de la Cour de justice, qui n’avait donc pas lieu de s’appliquer.

Ces arguments sont rejetés par la Cour de cassation qui juge qu’en application de la Convention de La Haye du 14 mars 1978, les parties ont choisi valablement de soumettre leur contrat au droit français. En conséquence, c’est au regard du droit français, tel qu’issu de la directive de 1986 et interprétée par la jurisprudence européenne, qu’il convient d’apprécier les critères de qualification d’un agent commercial.

La loi française désignée dans le contrat s’applique « quand bien même l’agent commercial était établi et exerçait son activité en dehors du territoire de l’Union européenne ».

A cet égard, il convient de noter que la directive de 1986 ne limite pas son champ d’application au territoire de l’Union européenne. Chaque Etat membre avait la liberté d’étendre ou non la protection du statut d’agent commercial aux intermédiaires exerçant leur mission dans un pays tiers. Le législateur français ayant fait le choix de ne prévoir aucune limitation quant au champ d’application spatial du texte, celui-ci s’applique dans toutes ses dispositions, quels que soient le lieu d’établissement de l’intermédiaire et le territoire sur lequel il exerce sa mission.

La Cour de cassation rappelle également rappelle que « la sécurité juridique ne consacre pas un droit acquis à une jurisprudence figée ». Même si l’intégralité de la relation s’était déroulée avant le revirement opéré par l’arrêt Trendsetteuse, à une époque où la jurisprudence de la Cour de cassation et de la Cour d’appel de Paris était plus sévère pour accorder le bénéfice du statut d’agent commercial puisqu’elle exigeait la preuve de son pouvoir de modifier le prix, les parties « ne peuvent se prévaloir, en cas de litige postérieur, de la loi telle qu’interprétée à la date de conclusion du contrat. » Le revirement opéré par l’arrêt Trendsetteuse est applicable, même intervenu une fois la relation terminée.

La Cour rejette donc le pourvoi. L’arrêt d’appel[4] est confirmé en ce qu’il avait reconnu le statut d’agent commercial à l’agent canadien après avoir relevé qu’il exerçait une activité de négociation, propre à ce statut, et l’agent a droit à l’indemnité de fin de contrat, qui, en l’espèce, s’élevait à presque trois millions d’euros.

L’équipe d’Alerion en charge de la Contrats commerciaux-distribution, Catherine Robin et Johanna Guerrero, est à votre disposition pour vous assister dans la rédaction de vos contrats d’agence commerciale et vous accompagner dans le cadre de tout précontentieux et contentieux en lien avec ce type de distribution. Cette affaire a été suivie par Alerion (procédures de première instance et d’appel) et par la SCP Matuchansky, Poupot et Valdelièvre (pourvoi en cassation).


[1] Cass. civ. 1ère 11 janvier 2023, n°21-18.683

[2] Cass. com. 12 mai 2021, n°19-17.042

[3] CJUE 4 juin 2020, aff. C-828/18, Trendsetteuse

[4] CA Paris, 20 mai 2021, n°19/05011

La Série Distribution d’Alerion par Catherine Robin et Johanna Guerrero – Agent commercial (épisode 3)

Alerion vous invite à suivre les actualités du droit de la distribution. Pour débuter cette série, focus sur le statut d’agent commercial. Inauguré dès 1958 en France, le statut a suivi l’harmonisation européenne en 1986 et continue d’évoluer sous l’influence de la Cour de justice.

Episode 1 –     Pour bénéficier du statut d’agent commercial, nul besoin d’avoir le pouvoir de négocier les prix

Episode 2 –     La faculté de déroger au droit à commission de l’agent

Episode 3 –    Indemnité de rupture et faute grave de l’agent

Episode 4 –     Agent commercial exerçant en dehors de l’UE et droit français

Episode 3 

Agent commercial – indemnité de fin de contrat et faute grave

Plusieurs décisions récentes en matière d’agence commerciale se sont concentrées sur l’indemnité de fin de contrat due à l’agent. La Cour de cassation a même opéré un revirement de jurisprudence : elle impose désormais que la faute grave de l’agent soit dénoncée lors du courrier de résiliation du contrat pour qu’elle soit privative de l’indemnité de rupture.

L’agent commercial est un intermédiaire indépendant qui négocie et/ou conclut des contrats de vente, d’achat, de location ou de prestation de services au nom et pour le compte de producteurs, industriels, commerçants ou autres agents commerciaux (C.com. art. L. 134-1).

A la cessation des relations, l’agent a droit à une indemnité de fin de contrat (C.com. art. L. 134-12) qui, selon les usages, correspond à deux ans de commissions, calculés sur les trois dernières années. Cette disposition étant d’ordre public, il n’est pas possible d’y déroger. L’agent perd son droit à indemnité uniquement en cas de faute grave, de rupture du contrat à son initiative et sans justification ou en cas de cession du contrat avec l’accord du mandant (C.com. art. L. 134-13).

Plusieurs décisions récentes sont venues préciser les contours de ce droit à indemnité de fin de contrat de l’agent :

  • Il est possible pour un mandant de reprendre un client du portefeuille de son agent et lui verser en contrepartie l’indemnité forfaitaire prévue dans le contrat. Cette clause est licite car elle ne stipule pas une indemnité forfaitaire du préjudice résultant de la cessation des relations avec le mandant (Cass. com., 5 octobre 2022, n°20-16.665). 
  • Le décès du gérant associé unique d’une EURL ayant une activité commerciale n’ouvre pas droit à l’indemnité de fin de contrat. En effet, sauf stipulation contraire des statuts, l’EURL n’est pas dissoute par le décès d’un associé. L’exploitation de la société continue entre les ayants-droits et héritiers (Cass. com. 22 juin 2022, n°21-11.675).
  • La faute grave de l’agent doit être exposée dès l’envoi du courrier de rupture, à défaut l’agent conserve son droit à indemnité. La Cour de cassation opère par cette décision un revirement de jurisprudence et s’aligne sur la position de la Cour de justice de l’Union européenne. La Cour de cassation jugeait jusqu’à présent que l’agent commercial pouvait être privé de son indemnité de fin de contrat même lorsque sa faute grave, commise pendant l’exécution du contrat, était dénoncée par le mandant après l’envoi du courrier de résiliation (Cass. com. 16 novembre 2022, n°21-17.423).

L’indemnité de fin de contrat de l’agent est un coût à prendre en compte dans la mise en place d’un réseau d’agents. Ce mode de distribution est néanmoins particulièrement adapté pour développer une activité à l’international, compte tenu de la souplesse de son organisation et de la connaissance du marché étranger que possède l’agent commercial.

Le mandant doit s’assurer de se conformer à la nouvelle position de la Cour de cassation en mentionnant la faute grave reprochée à l’agent dans la lettre de rupture. A défaut, l’agent peut conserver son droit à indemnisation. Nous considérons cependant que, même alléguée tardivement, la faute grave de l’agent est de nature à diminuer le montant de l’indemnité de rupture.

L’équipe d’Alerion en charge de la Contrats commerciaux-distribution, Catherine Robin et Johanna Guerrero, est à votre disposition pour vous assister dans la rédaction de vos contrats d’agence commerciale et vous accompagner dans le cadre de tout précontentieux et contentieux en lien avec ce type de distribution.

Décret n° 2023-187 du 17 mars 2023 portant adaptation du code de procédure pénale à la création des officiers judiciaires de l’environnement

Décret n°2023-187 du 17 mars 2023

Le décret du 17 mars 2023 crée une nouvelle section dans la Deuxième Partie du Code de procédure pénale : Deuxième Partie, Livre 1er, Titre 1er, Chapitre 1er, Section 10 : Des officiers judiciaires de l’environnement.

Il a pour objet l’adaptation du code de procédure pénale à la création des officiers judiciaires de l’environnement (Inspecteurs de l’environnement) prévus par l’article 28-3 du même code.

L’article 28-3 prévoit, en effet, que des inspecteurs de l’environnement désignés par arrêté ministériel ont, dans le cadre des enquêtes judiciaires qu’ils diligentent sur réquisition du procureur de la République ou sur commission rogatoire du juge d’instruction, les mêmes prérogatives et obligations que celles attribuées aux Officiers de Police Judiciaire (OPJ).

Habilités personnellement par décision du procureur général et placés sous la direction du procureur général et sous le contrôle de la chambre de l’instruction du siège de leur fonction, le décret du 17 mars 2023 détermine, ainsi :

  • Les modalités de leur désignation ;
  • Les conditions de leur habilitation et de leur notation par le procureur général.

Selon ce nouveau décret entré en vigueur le 20 mars 2023, les Officiers Judiciaires de l’Environnement (OJE) sont désignés par arrêté ministériel, sur proposition du Directeur général de l’Office français de la biodiversité et après avis conforme d’une commission dont les membres sont désignés dans les conditions prévues au nouvel article R.15-33-29-19 du Code de procédure pénale.

Chaque OJE exerce ses attributions conformément à l’habilitation qui lui est individuellement donnée par le procureur général de son service de rattachement.

Le procureur général territorialement compétent apprécie la qualité des missions exercées par chaque OJE et adresse, à l’issue, une notation (de 0 à 10) à l’Office français de la biodiversité.

Fahima Gasmi, Associée

RSE : la médaille et son revers (3)

Notre maison brûle et … nous ne regardons plus ailleurs

Confrontés à la réalité du réchauffement climatique que chacun peut appréhender par lui-même quasi quotidiennement, les climato-sceptiques ne disposent plus de la même audience dans l’opinion publique qu’en 2002.

De fait, nous ne pouvons faire autrement que de regarder la réalité en face :  même s’il faudrait investir 40M euros supplémentaires par an pour atteindre l’objectif de neutralité carbone d’ici 2050, les incantations ont quand même laissé la place à l’action.

Sur un plan politique tout d’abord

La prise de conscience a donné lieu à des textes pris au niveau européen (Corporate Sustainability Reporting Directive de décembre 2022) et au niveau national (loi relative au devoir de vigilance du 27 mars 2017, certains aspects de la loi PACTE du 22 mai 2019,  loi Climat et résilience du 22 août 2021) ; ces textes prévoient notamment :

  • L’instauration d’un Plan de vigilance (Art 225-102-4 C. de Commerce) destiné à identifier les risques et à prévenir les atteintes graves contre les libertés et droits fondamentaux , sécurité des personnes ou de l’environnement.
  • La possibilité ouverte de rechercher la responsabilité de la société mère avec la loi Climat pour les dommages causés par une de ses filiales exploitant ou explorant une mine placée en liquidation judiciaire.
  • La consultation du CSE sur les conséquences environnementales des décisions prises par l’entreprise est désormais obligatoire.

La prise de conscience a donné lieu à des textes pris au niveau européen (Corporate Sustainability Reporting Directive de décembre 2022) et au niveau national (loi relative au devoir de vigilance du 27 mars 2017, certains aspects de la loi PACTE du 22 mai 2019,  loi Climat et résilience du 22 août 2021) ; ces textes prévoient notamment :

  • L’instauration d’un Plan de vigilance (Art 225-102-4 C. de Commerce) destiné à identifier les risques et à prévenir les atteintes graves contre les libertés et droits fondamentaux , sécurité des personnes ou de l’environnement.
  • La possibilité ouverte de rechercher la responsabilité de la société mère avec la loi Climat pour les dommages causés par une de ses filiales exploitant ou explorant une mine placée en liquidation judiciaire.
  • La consultation du CSE sur les conséquences environnementales des décisions prises par l’entreprise est désormais obligatoire.

Dans l’opinion publique ensuite

Plus de la moitié des dirigeants français (en hausse de 25%) souhaite que le Medef soit proactif sur les questions de transition écologique.

Certains proposent de faire de BPIfrance la « Banque de la transition écologique », ou de faire de l’impact écologique et social la clé de voûte de la commande publique ou encore de créer un crédit d’impôt « transition ».

D’autres suggèrent :

  • La disparition des niches fiscales nuisibles à l’environnement
  • L’écoconditionnalité de l’accès aux marchés et financements publics
  • De conditionner la rémunération des dirigeants à la réussite de critères environnementaux préalablement fixés et l’obligation de la réalisation d’un bilan carbone scope 3 pour toutes les entreprises de plus de 50 salariés (le scope 3 intégrant toutes les émissions indirectes soit le cycle de vie d’un produit, les déchets, les mobilités du personnel, les transports de marchandises)
  • De former les salariés au numérique responsable
  • De diriger l’épargne salariale vers des fonds respectueux de l’environnement
  • De procéder à des mises à jour régulières de la BDESE afin d’éviter le « greenwashing »

En attendant, des décisions à forte connotation environnementale ont déjà été prises même si certaines d’entre elles peuvent paraître dérisoires par rapport aux enjeux.

  • Lutte contre le gaspillage : une information concrète pour le consommateur sur les impacts environnementaux d’un produit (analyse du cycle de vie du produit au regard de critères tels que : empreinte carbone, biodiversité, consommation d’eau net d’autres ressources naturelles etc ..).
  • Affichage de la saisonnalité des fruits et légumes
  • Recours obligatoire à un label reconnu par l’Etat pour être équitable (aujourd’hui il n’existe pas de garantie).
  • Sanction des publicités incitant à la fin de vie des produits
  • Contrôle de la distribution d’échantillons publicitaires
  • Interdiction des avions publicitaires
  • Encadrement des publicités lumineuses
  • Réduction des emballages polluants et le gaspillage : fin des emballages plastiques au 1er janvier 2025
  • Fin des emballages non recyclables pour la restauration collective
  • Forcer la vente en vrac dans les supermarchés
  • Rendre obligatoire la mise à disposition de pièces de rechange
  • Freiner la création de nouvelles zones commerciales : interdiction d’installer toute nouvelle surface commerciale « artificialisante »
  • Négociation collective sur la GEPP : doit intégrer une dimension environnementale pour répondre aux enjeux de la transition écologique

Quoiqu’il en soit, l’Etat doit donner l’exemple

L’Etat doit jouer son rôle ce qu’il ne fait pas toujours, comme en témoigne la décision du Conseil d’Etat condamnant l’Etat pour inaction climatique (affaire Grande Synthe dite « Affaire du Siècle du 19 novembre 2020 »)… une décision historique.

L’occasion pour nous d’évoquer dans nos prochaines chroniques la question de ces nouveaux risques pour les entreprises et la mise en cause de leur responsabilité.

Jacques Perotto, Associé

La Série Distribution d’Alerion par Catherine Robin et Johanna Guerrero – Agent commercial (épisode 2)

Alerion vous invite à suivre les actualités du droit de la distribution. Pour débuter cette série, focus sur le statut d’agent commercial. Inauguré dès 1958 en France, le statut a suivi l’harmonisation européenne en 1986 et continue d’évoluer sous l’influence de la Cour de justice.

Episode 1 –     Pour bénéficier du statut d’agent commercial, nul besoin d’avoir le pouvoir de négocier les prix

Episode 2 –    La faculté de déroger au droit à commission de l’agent

Episode 3 –     Indemnité de rupture et faute grave de l’agent

Episode 4 –     Agent commercial exerçant en dehors de l’UE et droit français

Episode 2 

Agent commercial – La faculté de déroger au droit à commission

La Cour de justice de l’Union européenne reconnait la possibilité de déroger contractuellement au droit à commission de l’agent commercial pour les ventes conclues avec un tiers dont cet agent a obtenu antérieurement la clientèle pour des opérations du même genre. La portée de cette décision est majeure en ce qu’elle permet de limiter directement le droit à commission de l’agent et, indirectement, son droit à indemnité de fin de contrat qui est calculée sur les commissions versées.

Le statut de l’agent commercial est légal (C.com. art. L. 134-1 et s.) et harmonisé dans l’Union Européenne (directive 86/653/CEE du 18 décembre 1986). L’agent commercial est un intermédiaire indépendant qui négocie et/ou conclut des contrats de vente, d’achat, de location ou de prestation de services au nom et pour le compte de producteurs, industriels, commerçants ou autres agents commerciaux (C. com. art. L. 134-1). En contrepartie, l’agent a droit à une commission sur les opérations (comme les ventes) conclues grâce à son intervention ou sur celles conclues avec un tiers dont il a obtenu antérieurement la clientèle pour des opérations du même genre, (C. com. art. L. 134-6, Dir. Art. 7.1). Certaines des dispositions du statut légal sont impératives : il n’est pas possible d’y déroger. Cette décision rappelle que, malgré ces règles impératives, les parties bénéficient d’une certaine liberté contractuelle s’agissant des règles supplétives du statut.

Selon la Cour de Justice*, le droit de l’agent à recevoir une commission, comme le prévoit la directive, peut être aménagé contractuellement lorsqu’il s’applique aux opérations conclues avec un client, acquis initialement par l’intermédiaire de l’agent. La Cour a jugé que le contrat d’agent commercial peut prévoir que l’agent ne recevra aucune commission sur les ventes ultérieures.

Ainsi, les parties sont libres d’aménager les règles supplétives du statut d’agent commercial, comme le droit à commission sur les ventes ultérieures. Il est certain qu’un tel aménagement peut susciter de fortes réticences de la part des agents. Pour autant, la Cour relève que conférer un caractère impératif au droit à commission sur de telles opérations ne serait pas nécessairement plus protecteur des agents dans la mesure où « il ne saurait être exclu que, en pareille circonstance, certains commettants compenseraient le coût de la commission qui serait nécessairement due […]  en réduisant le taux de la commission de base, en limitant ou en excluant les frais antérieurement remboursés ou d’autres éléments de la rémunération, voire renonceraient à nouer une relation contractuelle avec un agent commercial. » (§35)

Le statut protecteur de l’agent commercial est cependant fortement altéré par une telle faculté donnée au mandant.

En effet, en droit français, comme l’indemnité de fin de contrat due à l’agent est calculée sur le montant des commissions versées pendant les dernières années, priver l’agent des commissions sur les ventes ultérieures conduit mécaniquement à réduire le montant de cette indemnité.

  • Pour préserver l’attractivité du statut d’agent commercial, à la fois pour l’agent qui a droit à une juste rémunération, et pour le mandant, qui peut développer sa clientèle sans engager de lourds investissements, le contrat d’agence commerciale doit donc être rédigé en veillant à préserver les intérêts des deux parties, pendant la relation et à la date de sa cessation.

L’équipe d’Alerion en charge de la distribution et des contrats commerciaux, Catherine Robin et Johanna Guerrero, est à votre disposition pour vous assister dans la rédaction des contrats d’agence commerciale et vous accompagner dans le cadre de tout précontentieux et contentieux en lien avec ce type de distribution.

*CJUE 13 octobre 2022, aff. 64/21, Rigall Arteria Management sp. Z o.o sp.k c/ Bank Handlowy w Warszawie S.A.

La Série Distribution d’Alerion par Catherine Robin et Johanna Guerrero – Agent commercial (épisode 1)

Alerion vous invite à suivre les actualités du droit de la distribution. Pour débuter cette série, focus sur le statut d’agent commercial. Inauguré dès 1958 en France, le statut a suivi l’harmonisation européenne en 1986 et continue d’évoluer sous l’influence de la Cour de justice.

Episode 1 –    Pour bénéficier du statut d’agent commercial, nul besoin d’avoir le pouvoir de négocier les prix

Episode 2 –     La faculté de déroger au droit à commission de l’agent

Episode 3 –     Indemnité de rupture et faute grave de l’agent

Episode 4 –     Agent commercial exerçant en dehors de l’UE et droit français

Episode 1

Pour bénéficier du statut d’agent commercial, nul besoin d’avoir le pouvoir de négocier les prix

En droit français et européen, l’agent commercial a droit à une indemnité à la fin de la relation avec le mandant (Code de commerce français, Art. L 134-12, Directive 86/653/CEE du 18/12/1986).

Jusqu’en 2020, et malgré les critiques, la Cour de cassation, suivie par la Cour d’appel de Paris, a toujours considéré que l’intermédiaire qui n’avait pas le pouvoir de modifier le prix et les conditions de vente avec les clients, ne pouvait pas être qualifié d’agent commercial. En conséquence, un tel intermédiaire ne pouvait obtenir ladite indemnité, sauf à apporter la preuve lourde et difficile de ses diligences auprès des clients, de ses négociations sur le prix et de son pouvoir de le modifier.

Le 4 juin 2020*, la Cour de justice de l’Union européenne a adopté une position diamétralement opposée et a jugé qu’une personne qui vend des marchandises au nom et pour le compte de son mandant n’a pas nécessairement besoin d’avoir le pouvoir de modifier les prix pour se voir reconnaître le statut juridique d’agent commercial.

La Cour de cassation* et la Cour d’appel de Paris* sont alors revenues sur leur jurisprudence et ont abandonné la condition du pouvoir de modifier les prix comme exigence pour un agent commercial.

La distribution via un réseau d’agents commerciaux est particulièrement adaptée à la distribution nationale et internationale de produits et de services. Pendant la durée du contrat, l’agent n’agit pas en son nom propre et ne développe pas sa propre clientèle mais celle du mandant, qui peut ainsi faire connaître ses marques et développer ses ventes sur un marché national ou étranger avec une structure légère (l’agent est rémunéré par une commission sur les ventes) par l’intermédiaire d’un opérateur connaissant bien le fonctionnement de ce marché.

A la fin du contrat, le mandant conserve la clientèle développée par l’agent, ce qui lui permet de s’implanter durablement sur le marché développé par celui-ci, par l’intermédiaire d’une filiale locale ou d’un distributeur local qui accepte le risque de distribuer les produits et services pour son propre compte. En revanche, l’agent perd le fruit de son travail. Cependant, le statut d’agent commercial prévu par la directive (86/653/CEE du 18/12/1986) incorporée dans le code de commerce français (art. L134-1 et suivants) lui permet d’obtenir une indemnité qui, selon la jurisprudence française, est le plus souvent égale à 2 années de commission, calculées sur les 3 dernières années du contrat. Ce montant n’est pas mentionné dans la loi : les circonstances peuvent justifier un montant inférieur.

Cette indemnité est limitée à l’activité d’agence commerciale et ne peut pas être étendue à d’autres intermédiaires ou prestataires de services.

En effet, l’agent commercial doit veiller aux intérêts du donneur d’ordres, agir loyalement et de bonne foi (directive, art. 3). En particulier, l’agent commercial doit « déployer les efforts appropriés pour négocier et, le cas échéant, conclure les opérations dont il a la charge ». Bien que ces opérations n’impliquent pas nécessairement la possibilité de modifier le prix des marchandises, elles nécessitent qu’il fournisse des informations et des conseils, qu’il entretienne une relation étroite avec les clients potentiels ou existants afin de favoriser les ventes. Seuls les efforts et les actions accomplis à ce titre permettent à l’agent de prétendre au statut et aux commissions sur les ventes s’il les déploie de manière permanente. Ainsi, un agent qui ne visite jamais les clients ou un prestataire de services qui n’est chargé que des opérations publicitaires sur un territoire, ne peut prétendre ni au statut d’agent commercial ni à une quelconque indemnité de cessation d’activité.

L’équipe d’Alerion en charge de la distribution et des contrats commerciaux, Catherine Robin et Johanna Guerrero, est à la disposition des entreprises françaises et étrangères pour les assister dans la rédaction et l’organisation de leurs relations commerciales.

* CJUE, 4 juin 4th, 2020, aff. C‑828/18, Trendsetteuse; Cass. com. 12 mai 2021, 19-17.042 ; CA Paris 20 mai 2021 19/05011

Résumé de la politique de confidentialité

Version mise en ligne Janvier 2020

Alerion, en tant que responsable de traitement, attache une importance toute particulière à la protection de vos données personnelles (ci-après « Données Personnelles » ou « Données »), telles que définies par le Règlement (UE) 2016/679 relatif à la protection des Données Personnelles et par la loi n° 78-17 du 6 janvier 1978 modifiée, dite « Informatique et Libertés » (ci-après dénommés ensemble la « Règlementation »).

La présente Politique de confidentialité a vocation à détailler de manière transparente la manière dont Alerion recueille, stocke, utilise et divulgue vos Données Personnelles lorsque vous consultez le site Internet, accessible notamment à l’adresse https://alerionavocats.eliott-markus.cloud/ (le « Site ») et/ou que vous souhaitez obtenir des services ou informations proposés sur le Site (les « Services »).

La présente Politique est complétée, le cas échéant, par nos Conditions Générales de Services qui sont annexées aux Conventions d’honoraires d’Alerion, ainsi que par les mentions informatives indiquées dans nos formulaires de collecte de Données.

En utilisant le Site vous acceptez la Politique de confidentialité.

Plus d'informations ici

This site is registered on wpml.org as a development site. Switch to a production site key to remove this banner.